La microgeneración solar sostiene el mercado de la generación distribuida en medio de la retracción en Brasil
La microgeneración solar —de sistemas inferiores a 75 kW— sigue liderando la expansión del sector fotovoltaico en medio de una desaceleración percibida tanto en la expansión de las instalaciones como en las importaciones de módulos. El escenario fue revelado por el estudio estratégico Soluciones Energéticas Distribuidas de 2026, publicado por Greener.
Hubo una retracción del 23% en las instalaciones de micro y minigeneración distribuida (MMGD) en el primer semestre de 2026, con 3,9 GW instalados, frente a 5,2 GW en igual período de 2025. Esta desaceleración se percibió principalmente entre las plantas de mayor tamaño, por encima de 500 kW. El volumen instalado de minigeneración distribuida —que abarca sistemas de entre 75 kW y 5 MW— cayó un 33,7%.
En total, la MMGD alcanzó los 53 GW, y en 2026 los datos de conexiones recibidos por la Aneel fueron actualizados, con 4,2 GW atribuidos retroactivamente. Es decir, potencia instalada antes de 2026 solo fue contabilizada este año.
“Cuando hablamos de GD, existen dinámicas diferentes. Las instalaciones rooftop tienen una dinámica propia de instalación y de demanda, son realizadas por el dueño o dueña de la casa, o del establecimiento comercial. En cambio, las grandes instalaciones tienen otro modelo de negocio, se viabilizan para atender la generación remota, en aquel modelo de solar por suscripción”, comentó el CEO de Greener, Marcio Takata.
Los números indican una estabilización del mercado de generación distribuida en Brasil, con la expectativa de que el volumen total quede por debajo de lo realizado el año pasado. Takata observó, sin embargo, que todavía es necesario aguardar la actualización de los datos de la Aneel.
“Sí, estamos estabilizando el mercado de generación distribuida. Es un proceso totalmente natural en cualquier evolución tecnológica. Por eso también estamos reposicionando nuestra inteligencia hacia una mirada más integrada, hacia soluciones energéticas distribuidas, porque ese será el gran mercado de aquí en adelante”.
La responsable de inteligencia de mercado de Greener, Luiza Bertazzolli, escribió sobre este enfoque integral de soluciones energéticas como diferencial de los integradores que continúan creciendo en este mercado en retracción en su artículo para la edición especial de pv magazine Brasil para Intersolar. Lea aquí.
Mientras el mercado de GD sigue siendo sostenido por instalaciones menores en el propio lugar de consumo, los consumidores residenciales ampliaron su representatividad en el volumen total instalado en 2026.
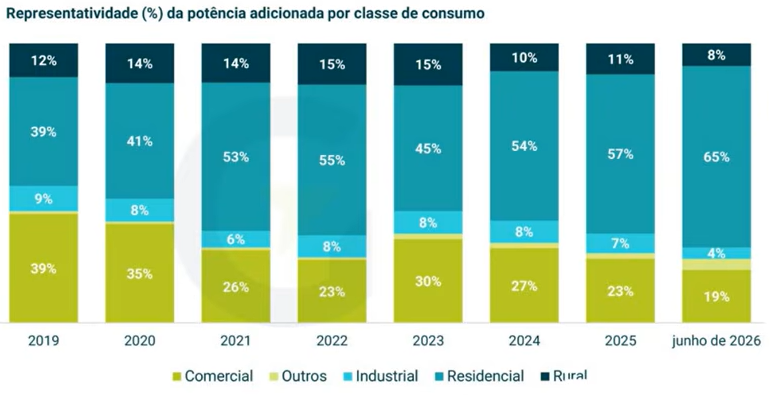
Fuente: Greener, con base en datos de la Aneel, recopilados en septiembre de 2026.
Mayor dispersión entre proveedores de módulos
Un dato importante para proyectar los movimientos futuros del mercado es el volumen de importación de módulos, que debería traducirse en instalaciones en los próximos meses. Brasil importó 5,48 GWp de módulos fotovoltaicos en el primer semestre de 2026, una caída del 48% frente a los 10,57 GWp registrados en el mismo período de 2025, según un relevamiento de Greener. La retracción fue particularmente intensa en la generación centralizada (GC). El volumen de módulos destinado a grandes plantas cayó de 2,3 GWp en el primer semestre de 2025 a 0,43 GWp en 2026, una reducción del 82%. Es decir, el mercado de GD fue el principal impulsor de las importaciones en el primer semestre.
“Estamos monitoreando la entrada de equipos en Brasil y existe una diferencia de tiempos entre la entrada, la venta efectiva, la instalación, la conexión y, finalmente, el reporte a la base de la Aneel. Existe allí un delay que puede superar los seis u ocho meses. Este es un comportamiento que podremos ver reflejado en los números de la Aneel más adelante”, comentó Takata.
81 fabricantes suministraron módulos a Brasil en el primer semestre de 2026, y los diez mayores proveedores enviaron 3,2 GWp. Longi, que lideró el ranking, embarcó 469 MW, seguida por Ronma, con 342 MW, JA Solar (318 MW), Era Solar (316 MW) y Astronergy (311 MW).
“Hemos percibido una mayor dispersión; hace algunos años, la concentración entre los 10 mayores era mucho mayor”, dijo el CEO de Greener. “Eso refleja un mercado muy competitivo”.
Durante Intersolar 2026, pv magazine escuchó de proveedores que los esfuerzos del Gobierno chino para aumentar la eficiencia y la calidad de los módulos y reducir la sobreoferta de la industria pueden dar como resultado una mayor participación de los líderes globales en el mercado de GD. En un primer momento, sin embargo, es posible que los proveedores liquiden sus existencias de equipos antes de que las nuevas reglas entren en vigor a partir de 2027.
Mayor interés de los consumidores
La investigación reveló un aumento del interés de los consumidores, con el promedio mensual de presupuestos realizados por los integradores participantes pasando de 20 por mes en el primer semestre de 2025 a 25 por mes en igual período de 2026. La tasa de conversión fue del 18%, con 5 ventas por mes.
El financiamiento retrocede aún más
La participación del financiamiento en las ventas de sistemas solares distribuidos retrocedió del 41% en el primer semestre de 2025 al 33% en el primer semestre de 2026, profundizando una trayectoria descendente. En 2023, más del 50% de los sistemas eran financiados.
Existen diferencias regionales significativas en la participación del crédito en la inversión en generación solar propia. En el Norte y el Centro-Oeste, esta participación llega al 44%. En el Sudeste, se sitúa en el 26%.
Inversión del flujo de potencia más frecuente
Reforzando la resiliencia de la generación distribuida de menor tamaño, la declaración de inversión del flujo de potencia por parte de las distribuidoras, que afecta principalmente a los sistemas de más de 7,5 kW, fue más frecuente en el primer semestre de 2026. De los integradores participantes en la investigación, el 38% reportó casos de inversión de flujo, frente al 28% en igual período de 2025.
Por otro lado, el 50% de los casos fueron resueltos, y el fast track, regla creada por la Aneel que exime a los sistemas de hasta 7,5 kW de la evaluación de inversión del flujo de potencia, fue una de las principales estrategias para sortear el problema.
Los resultados del Estudio Estratégico SED 2026 fueron presentados por Greener en su canal de YouTube.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment