Chile proyecta alcanzar a inicios de 2027 su meta de 6 GW de almacenamiento de energía
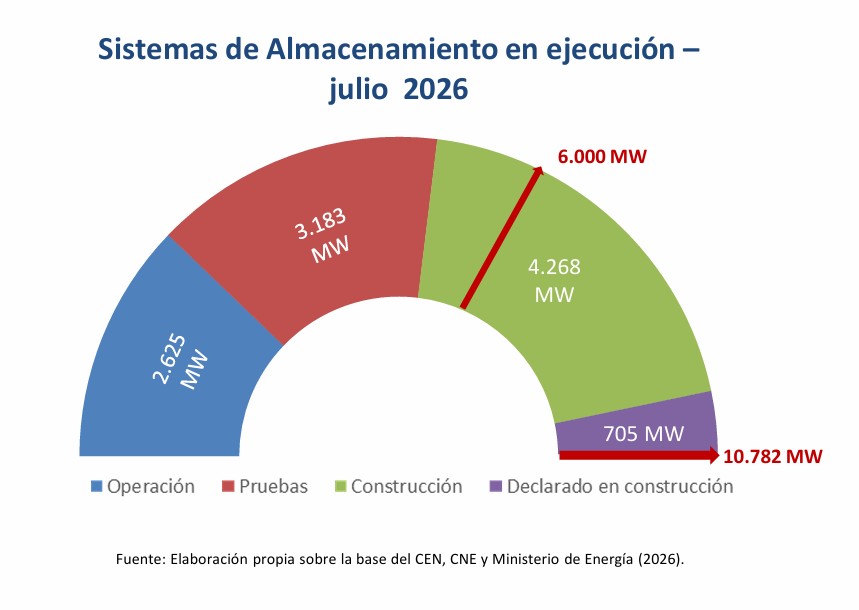
Chile podría alcanzar a comienzos de 2027 la meta de 6.000 MW de sistemas de almacenamiento que se había fijado para 2030. A cierre de julio, el país contabiliza 2.625 MW operativos, equivalentes al 44% del objetivo, a los que se suman 3.183 MW en pruebas y 4.268 MW en construcción, según el último Reporte de proyectos en Construcción e Inversión en el Sector Energía del Ministerio de Energía. Otros 705 MW están declarados en construcción, con lo que las iniciativas de almacenamiento consideradas “en ejecución” totalizan 10.782 MW.
Solo los 32 sistemas de almacenamiento actualmente en construcción representan 4.268 MW y 17.588 MWh, con inversiones asociadas por 3.477 millones de dólares. Entre los de mayor tamaño figuran el BESS del Parque Híbrido Pampas, de AES Andes, con 340 MW / 1.360 MWh; BESS Tarapacá, de FRV, con 336 MW / 1.344 MWh; BESS DUNE, de Generadora Metropolitana, con 306 MW / 1.334 MWh; y Sandstone BESS IV, de Copenhagen Infrastructure Partners, con 300 MW / 1.500 MWh.
En julio comenzaron a operar dos nuevos sistemas, que suman 334 MW y 1.190 MWh. Se trata de BESS Estepa Solar, de Atlas, con 188 MW / 752 MWh, y BESS Bolero, de AES Andes, con 146 MW / 438 MWh, ambos en la región de Antofagasta. Estepa Solar está asociado a un parque fotovoltaico de 202 MW que también inició operaciones durante el mes.
La cartera en pruebas es todavía mayor: 28 sistemas de almacenamiento acumulan 3.183 MW y 14.860 MWh. El de mayor potencia es BESS Elena Fase I, de Grenergy, con 430 MW / 3.010 MWh, seguido por el sistema asociado al Parque Fotovoltaico Cristales, de AES Andes, con 340 MW / 1.360 MWh, y BESS Arenales, también de AES Andes, con 300 MW / 900 MWh.
El avance del almacenamiento acompaña una cartera de generación dominada por la fotovoltaica. De los 2.302 MW correspondientes a 43 centrales actualmente en construcción, 1.639 MW, el 71%, son solares. Esta tecnología también representa el 54% de la inversión en nueva generación en construcción, con 1.692 millones de dólares. Entre los principales desarrollos figuran el Parque Fotovoltaico y Almacenamiento Copiapó Energía Solar, de Atlas, con 330 MW solares y un BESS de 233 MW / 932 MWh; el componente solar de 220 MW del Proyecto Híbrido Pampas; Monte Águila, de Grenergy, con 240 MW; y Algarrobal, también de Grenergy, con 200 MW.
La misma tendencia aparece entre las centrales que se encuentran en fase de pruebas. De los 1.686 MW contabilizados por el Ministerio, la solar aporta 1.189 MW, nuevamente un 71%. Destacan el Parque Fotovoltaico Cristales, de 400 MW, que incorpora un BESS de 340 MW / 1.360 MWh; Gabriela, de Grenergy, con 220 MW y un BESS de igual potencia y 1.100 MWh; y Estela Solar, de Zelestra Energy, con 187 MW y almacenamiento de 187 MW / 935 MWh.
El vínculo entre fotovoltaica y almacenamiento también se observa en la evaluación ambiental. Al 31 de julio había 84 proyectos de generación en el Sistema de Evaluación de Impacto Ambiental (SEIA), por 12.608 MW y 18.481 millones de dólares de inversión. La solar concentra 7.853 MW, frente a 4.694 MW eólicos. De los tres proyectos de generación admitidos a tramitación durante julio, dos incorporan almacenamiento, mientras que los cuatro proyectos aprobados ambientalmente durante el mes, que suman 198 MW, incluyen sistemas de almacenamiento y corresponden predominantemente a tecnología solar.
A esta cartera se añaden los proyectos de almacenamiento stand alone. Durante julio ingresaron al SEIA dos iniciativas por 500 MW y 3.800 MWh, con inversiones por 955 millones de dólares: un BESS de ion-litio de 50 MW / 200 MWh en la subestación Lucero, en Ñuble, y la Central de Almacenamiento de Energía Renovable por Bombeo Atacama, de 450 MW / 3.600 MWh. En total, 17 proyectos independientes de almacenamiento permanecen en evaluación ambiental, con 3.810 MW, 21.534 MWh y 4.195 millones de dólares de inversión.
En paralelo, el Ministerio identifica cuatro grandes iniciativas de hidrógeno verde en evaluación ambiental, localizadas en Antofagasta y Magallanes. En conjunto representan una inversión de 32.900 millones de dólares, 9.070 MW de capacidad asociada a producción de hidrógeno y una producción máxima estimada de 1.368.750 toneladas anuales.
La mayor es H2 Magallanes, de TEC H2 MAG, con 16.000 millones de dólares de inversión, 3.800 MW destinados a producción de hidrógeno, 5.000 MW de generación energética asociada y una capacidad máxima de 638.750 toneladas anuales. Le sigue el proyecto HNH Energy, con 11.000 millones de dólares, 3.000 MW para producción de hidrógeno y 1.400 MW de generación. En Antofagasta se tramita además el complejo NorQuim para producción y almacenamiento de metanol, con 1.200 millones de dólares de inversión y 550 MW de capacidad de producción de hidrógeno.
Durante julio ingresó además a evaluación el Proyecto Acuario – Producción de Amoniaco Verde, de IB Decarb Dos Alfa, previsto en San Gregorio, Magallanes. El proyecto contempla 4.700 millones de dólares de inversión, 1.720 MW de capacidad para producción de hidrógeno verde, 1.730 MW de generación energética y una producción máxima estimada de 179.000 toneladas de hidrógeno al año.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment