A escala mundial, las baterías ya son más baratas que las centrales de gas para cubrir picos de demanda eléctrica, pero EE. UU. enfrenta obstáculos comerciales
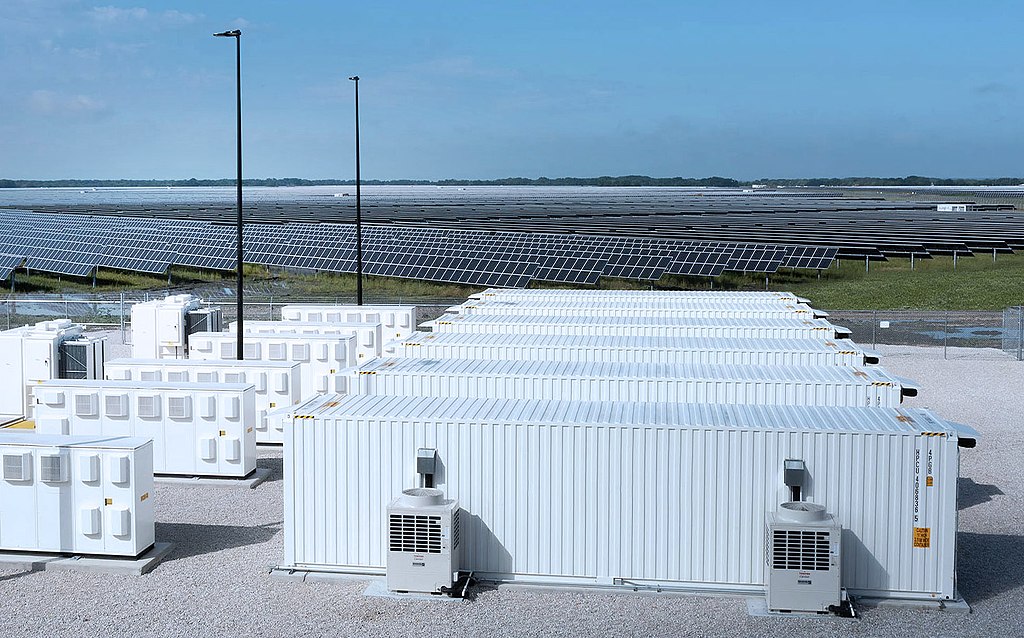
El costo nivelado de la electricidad (LCOE) del almacenamiento en baterías de cuatro horas ha cruzado un umbral crítico al situarse por debajo del de las turbinas de gas de ciclo abierto en los 43 mercados mundiales analizados por Wood Mackenzie. Sin embargo, mientras la expansión de la capacidad de fabricación y la volatilidad de los precios de los combustibles desplazan a las centrales de gas de punta del mercado a escala mundial, América del Norte sigue una trayectoria diferente, marcada por barreras comerciales a corto plazo, cambios en las políticas y un fuerte aumento de la demanda eléctrica de los centros de datos.
Los avances tecnológicos y la escala de fabricación están redefiniendo la dinámica de los mercados eléctricos mundiales. El último informe de Wood Mackenzie sobre el costo nivelado de la electricidad (LCOE) muestra que la energía solar con seguidores de un eje es ahora la fuente de nueva generación de menor costo en 43 de los 48 mercados analizados, mientras que el almacenamiento en baterías de cuatro horas supera claramente en costo a las turbinas de gas de ciclo abierto.
“Este cambio económico es decisivo y la brecha se está ampliando”, afirmó Ahmed Jameel Abdullah, analista principal de Wood Mackenzie. “La escasez de turbinas de gas y la creciente volatilidad de los combustibles están elevando los costos de la generación de punta, mientras que la expansión de la fabricación de baterías continúa reduciendo los costos del almacenamiento”.
Sin embargo, América del Norte destaca como una excepción importante en las trayectorias de costos a largo plazo, fuertemente condicionadas por las políticas comerciales nacionales, la protección de las cadenas de suministro y las presiones de la demanda.
Aranceles, centros de datos e incentivos fiscales
A diferencia de los mercados internacionales que se benefician de las exportaciones chinas de equipos de bajo costo, los desarrolladores de energías limpias de América del Norte afrontan presiones inmediatas al alza sobre los costos. Los costos de la energía solar a corto plazo en Estados Unidos y Canadá siguen siendo elevados debido a una oleada de aranceles, medidas antidumping y compensatorias (AD/CVD) y restricciones a las importaciones en virtud de la Sección 232.
Los desarrolladores de proyectos solares a gran escala mantienen cierto margen gracias a 168 GW de capacidad acogida a las disposiciones de puerto seguro, pero aun así se prevé que los precios de los módulos aumenten alrededor de un 5% anual hasta 2030. La generación distribuida soporta la mayor parte de la presión, con previsiones de que los precios de los módulos solares residenciales y comerciales aumenten un 6% en 2027 y otro 14% en 2028.
En el caso del almacenamiento de energía, los créditos fiscales federales establecidos por la Ley de Reducción de la Inflación (IRA) continúan proporcionando una ventaja competitiva fundamental, al ayudar a compensar las estrictas restricciones de abastecimiento relacionadas con las Entidades Extranjeras de Preocupación (FEOC) y los cuellos de botella de la oferta nacional. Aunque se prevé un aumento temporal de los costos cuando el Crédito Fiscal a la Inversión (ITC) se elimine gradualmente a finales de la década de 2030, se espera que la estandarización del hardware, las químicas alternativas de las celdas y la expansión de la fabricación local reduzcan un 10% el LCOE del almacenamiento a largo plazo para 2060.
Al mismo tiempo, el enorme crecimiento de la demanda provocado por el desarrollo de la inteligencia artificial y los centros de datos está obligando a las empresas eléctricas a reevaluar la planificación de capacidad. Los costos de capital de la generación térmica siguen siendo elevados debido a un ciclo de escasez de equipos de generación a gas que se prolongará hasta finales de la década de 2030, lo que fortalece a largo plazo la viabilidad económica de combinar energías renovables y almacenamiento, pese a las dificultades a corto plazo.
Los mercados fuera de América del Norte toman ventaja
Fuera de América del Norte, los costos mundiales del almacenamiento y la energía solar disminuyen a un ritmo más rápido gracias a una integración de las cadenas de suministro sin restricciones:
- Oriente Medio y África: La energía solar a gran escala con seguidores de un eje lidera a escala mundial, con 37 dólares/MWh, y se encamina a situarse por debajo de 20 dólares/MWh en Arabia Saudita y Emiratos Árabes Unidos para 2033. El almacenamiento en baterías de cuatro horas se sitúa en 120 dólares/MWh en 2026 y se prevé que disminuya un 33%, hasta 80 dólares/MWh, para 2035, desplazando a la generación de punta con turbinas de gas de ciclo abierto en todos los mercados de gas de la región.
- Asia-Pacífico: China sigue siendo la referencia mundial en costos, con un LCOE de referencia para el almacenamiento a escala de red más de un 55% inferior al promedio del resto de Asia-Pacífico, situado en 134 dólares/MWh. Se espera que las competitivas exportaciones chinas reduzcan el promedio regional hasta 92 dólares/MWh para 2036, aunque los mercados con elevados aranceles, como Japón y Australia, mantendrán una prima.
- Europa: Los elevados costos nivelados del carbono —que se prevé superen los costos de los combustibles para 2030— convierten a Europa en la región más cara para la generación con combustibles fósiles. El gasto de capital de los sistemas de almacenamiento en baterías llave en mano registró un ligero aumento del 2% en 2026, tras un repunte del 10% en el precio de las celdas, pero se prevé que los costos disminuyan un 12% para 2031.
- América Latina: Impulsada por una irradiación solar de primer nivel, la energía solar con seguidores de un eje lidera entre todas las fuentes de generación. Se prevé que el LCOE del almacenamiento en baterías a escala de red caiga un 42% para 2060, respaldado por los mandatos regionales de almacenamiento y las contrataciones destinadas a garantizar la estabilidad de la red.
Perspectivas
La convergencia entre la caída de los costos del almacenamiento y los elevados precios de las turbinas de gas está modificando la forma en que los operadores de red planifican la capacidad de base y de punta. Aunque los desarrolladores de América del Norte deben afrontar restricciones comerciales y una elevada demanda eléctrica, la economía subyacente continúa favoreciendo los proyectos que combinan energías renovables y almacenamiento frente a nuevas centrales térmicas de punta.
“El cambio estructural que estamos observando ya no consiste simplemente en que las energías renovables sean competitivas”, afirmó Abdullah. “Se trata de que el almacenamiento y la energía solar, juntos, están redefiniendo cómo es la economía de un sistema eléctrico. La combinación de la caída de los costos del almacenamiento y unos recursos renovables de primer nivel está eliminando la justificación económica para construir nueva capacidad de generación de punta a gas a escala mundial”.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment