La energía solar por suscripción en Brasil anticipa los desafíos de la apertura del mercado libre, según especialistas
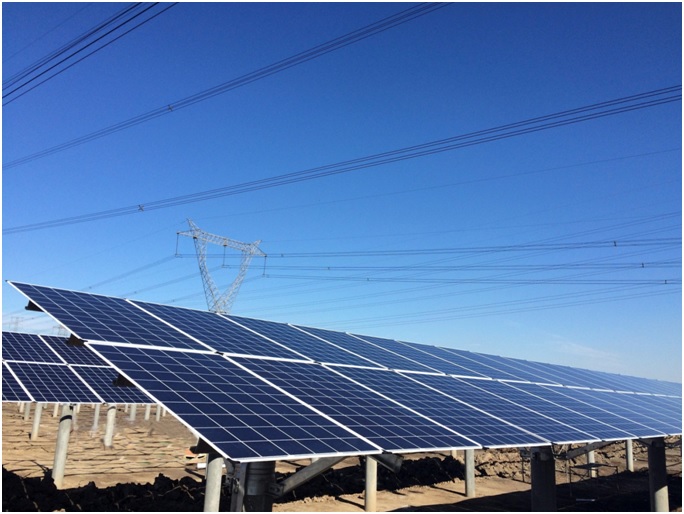
La experiencia de la generación solar por suscripción indica que la apertura del mercado libre a los consumidores de baja tensión podría exigir mecanismos más robustos de análisis crediticio, gestión de liquidez, fiscalización y protección del consumidor, según un estudio elaborado por los especialistas Guilherme Susteras y Alexandre Bueno.
El análisis utiliza una base de datos de Wattio con 88 mil unidades consumidoras vinculadas a 1,4 mil plantas solares compartidas y conectadas a 40 distribuidoras, entre enero de 2025 y mayo de 2026. Según los autores, el segmento registra una morosidad promedio del 17% mensual y una rotación de clientes del 4% mensual, lo que puede representar una renovación superior al 40% de la base a lo largo de un año.
Los indicadores se utilizan como referencia para analizar los desafíos que pueden adquirir mayor escala con la apertura del mercado libre. Según la regulación prevista, los consumidores industriales y comerciales podrán migrar a partir del 25 de noviembre de 2027, mientras que los demás consumidores, incluidos los residenciales, podrán acceder a partir del 25 de noviembre de 2028.
Crédito y liquidez
Para los especialistas, la expansión del mercado minorista de energía exigirá que la gobernanza del sector avance más allá del seguimiento del balance físico y energético.
“No será suficiente acompañar únicamente el equilibrio físico y energético del sistema. Cuestiones como capital de trabajo, liquidez, solidez de los contratos, análisis crediticio, mecanismos antifraude y prácticas comerciales tendrán una importancia creciente para la sostenibilidad del mercado minorista”, afirma Susteras.
El estudio señala que la atomización de la base de consumidores no elimina el riesgo de morosidad. En un entorno de elevada competencia, una tasa significativa de atrasos puede presionar la caja de los comercializadores y comprometer su capacidad para cumplir sus compromisos.
Por ello, los autores defienden una mayor atención a los mecanismos de análisis crediticio, garantías y gestión de cuentas por cobrar desde la fase inicial de expansión del mercado.
Presión sobre los precios
Otro punto planteado es la competencia por la captación de clientes. En la generación solar por suscripción, el descuento promedio anual informado en el estudio es del 17%, mientras que en 2026 habría alcanzado el 19%.
Según los especialistas, la combinación de costos de adquisición, morosidad, necesidad de capital de trabajo y competencia puede llevar a los comercializadores a reducir excesivamente sus márgenes en un intento por ganar participación de mercado.
“En un mercado con costos relevantes de adquisición de clientes, morosidad y necesidad de capital de trabajo, una estrategia basada exclusivamente en precios más bajos puede comprometer la sostenibilidad financiera de la operación”, afirma Susteras.
En un escenario de quiebra de comercializadores, añade, los consumidores podrían quedar sujetos al Proveedor de Última Instancia, potencialmente con condiciones de suministro más caras.
Rotación y exceso de oferta
La rotación del 4% mensual también se señala como una fuente de presión sobre los costos comerciales. Según el estudio, los contratos con pocas barreras de salida, la escasa comprensión del producto, la presión comercial y la competencia por precio contribuyen al movimiento de la cartera.
El problema se suma a la denominada vacancia de proyectos, cuando la oferta de generación compartida no encuentra suficientes clientes para absorber la capacidad existente. Para los autores, las inversiones realizadas antes de que exista una demanda efectiva pueden aumentar la exposición financiera de los agentes.
Una dinámica similar podría producirse en el mercado libre, con un exceso de contratación que aumentaría la exposición de los comercializadores al Mercado de Corto Plazo (MCP), especialmente si la oferta crece más rápidamente que la capacidad de absorción de los consumidores.
Asimetría de información
La relación con los consumidores de menor tamaño es otro punto de atención. El estudio cita datos de Abrasel según los cuales la energía no se encuentra entre las principales prioridades de los pequeños empresarios, que concentran su atención en la mano de obra, los insumos, las ventas, el marketing y las cuestiones tributarias y burocráticas.
En este contexto, los autores consideran que una parte de los consumidores puede contratar productos energéticos sin comprender plenamente las condiciones comerciales, la forma de facturación o las responsabilidades previstas en los contratos.
“La asimetría de información es un punto crítico. Se crean situaciones en las que los consumidores afirman no reconocer contratos o tienen dificultades para comprender el cobro presentado en la factura”, afirma Bueno.
Los plazos involucrados en la contratación también pueden dificultar la experiencia del consumidor. En la generación distribuida por suscripción, el intervalo entre la contratación y la obtención del beneficio, así como entre la cancelación y el regreso a las condiciones anteriores, puede llegar a 90 días.
En el mercado libre, según el estudio, el inicio del suministro por parte de la comercializadora tendría un plazo similar, pero el regreso a la distribuidora podría tardar hasta un año. Para los consumidores sin experiencia en la contratación de energía, este periodo podría aumentar la percepción de riesgo e inseguridad.
Fiscalización más allá del balance energético
La apertura del mercado también deberá aumentar la complejidad operativa en baja tensión, debido a la heterogeneidad de los procesos de medición y facturación entre las distribuidoras.
Según los especialistas, los problemas en la experiencia del consumidor pueden convertirse en señales de estrés regulatorio en un entorno con un mayor número de comercializadores, consumidores y relaciones contractuales.
“La capacidad de fiscalizar contratos y prácticas comerciales, combatir fraudes, hacer un seguimiento de los indicadores de liquidez y morosidad y gestionar diferentes procesos de medición y facturación será determinante para la consolidación de un mercado más amplio y sostenible”, afirma Susteras.
El estudio fue desarrollado en el ámbito de Allez Estratégia, consultora especializada en regulación y mercado minorista de energía, a partir de la experiencia de Susteras y Bueno, quienes estuvieron al frente de Sun Mobi entre 2016 y 2025.
Para los autores, la experiencia de la generación distribuida por suscripción no representa necesariamente una proyección directa del comportamiento del mercado libre, pero ofrece indicadores de riesgos que pueden adquirir mayor escala con la expansión del mercado minorista.
La conclusión es que la apertura del mercado deberá estar acompañada no solo por la ampliación de la libertad de elección, sino también por la maduración de los mecanismos de gobernanza, regulación y gestión de riesgos.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment