China impone un nuevo impuesto al consumo sobre células fotovoltaicas y baterías en medio de su impulso a la consolidación industrial
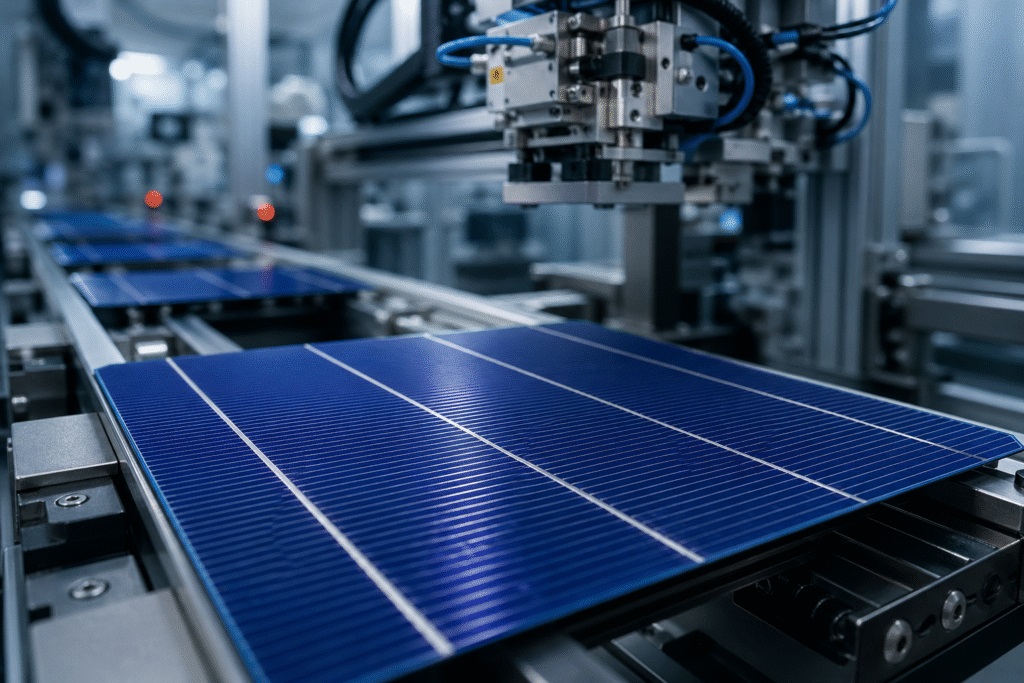
El Ministerio de Finanzas de China anunció que las células fotovoltaicas estarán sujetas a un impuesto al consumo del 2% a partir del 1 de abril de 2027. La tasa impositiva aumentará al 4% a partir del 1 de abril de 2028.
Se espera que el impuesto acelere la racionalización de la capacidad en la industria solar china al aumentar la presión sobre los costos de fabricantes que ya operan con márgenes reducidos y hacer que las instalaciones de producción ineficientes sean cada vez menos viables. Aunque un impuesto al consumo de entre el 2% y el 4% puede parecer modesto, podría reducir aún más la rentabilidad de los fabricantes que operan con márgenes estrechos o negativos, lo que podría acelerar el retiro de capacidad obsoleta y la salida de los actores menos competitivos.
El gobierno chino también introdujo un impuesto al consumo sobre una variedad de productos de baterías, incluidas las baterías de iones de litio, las baterías de níquel-hidruro metálico y otras tecnologías de almacenamiento de energía, con tasas fijadas en el 2% a partir de septiembre de 2026 y en el 4% desde septiembre de 2027. La medida amplía el alcance del marco tributario chino relacionado con las baterías y refleja los esfuerzos de los responsables políticos por mejorar la eficiencia industrial, frenar la expansión de capacidad de bajo valor y fomentar el desarrollo de tecnologías avanzadas.
El nuevo impuesto se suma a las normas nacionales obligatorias que endurecen los requisitos de consumo energético y eficiencia en toda la cadena de valor fotovoltaica, emitidas por las autoridades chinas a principios de julio.
Se espera que las normas, que entrarán en vigor el 1 de enero de 2027, reconfiguren la fabricación, las compras y la selección de proyectos al favorecer productos de mayor eficiencia y menor intensidad energética. Sin embargo, los participantes del mercado siguen divididos respecto de si las nuevas normas reducirán de manera efectiva el exceso de capacidad y contribuirán a un entorno de precios más sostenible.
Desde que la industria solar china entró en una desaceleración prolongada hace más de dos años, los responsables políticos y los participantes del sector han explorado diversos enfoques para abordar el grave exceso de capacidad. Una de esas iniciativas fue un plan para reducir el exceso de capacidad de polisilicio, que finalmente fue abandonado después de que la Administración Estatal para la Regulación del Mercado de China (SAMR) advirtiera que podría haber dado lugar a un monopolio en el segmento del polisilicio.
El plan involucraba a los seis mayores productores de polisilicio de China —Tongwei, GCL, Daqo, Xinte, East Hope y Asia Silicon— y contemplaba recaudar alrededor de 50.000 millones de yuanes chinos —7.000 millones de dólares— para adquirir y dejar inactiva aproximadamente una tercera parte de la producción de polisilicio del país. Las seis empresas suman en conjunto cerca de 2,5 millones de toneladas métricas de capacidad; el resto de la industria representa 700.000 toneladas métricas.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment