Los precios de las células TOPCon M10 caen en China ante el fin de las compras anticipadas para exportación y la debilidad de la demanda interna
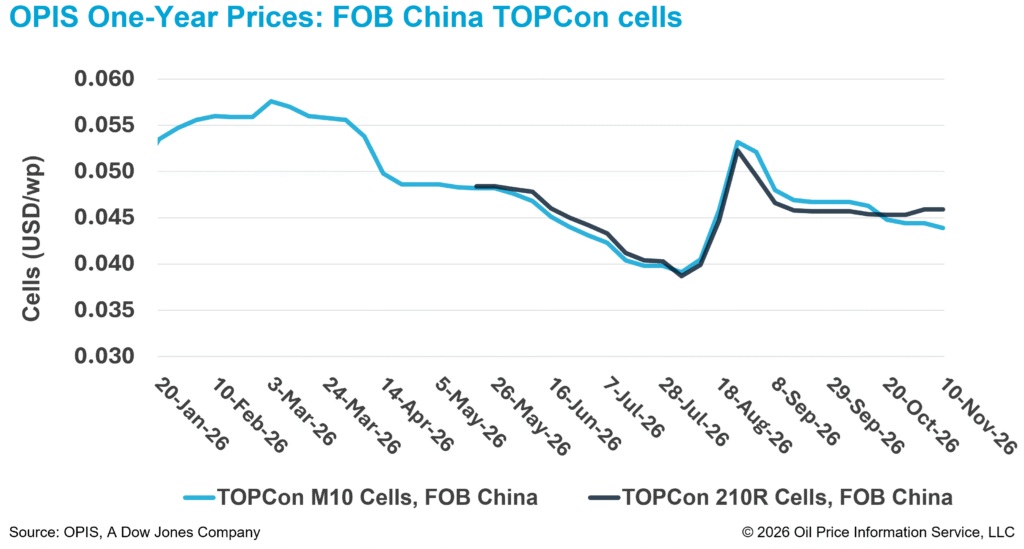
Los precios de las células TOPCon M10 en China descendieron debido a la desaceleración de las compras anticipadas vinculadas a las medidas estadounidenses de la Sección 232 y al debilitamiento de la demanda interna, según participantes del mercado. En cambio, la demanda de exportación de células 210R se mantuvo relativamente estable.
Según el informe OPIS Global Solar Markets Report del 10 de noviembre, los precios de las células TOPCon M10 bajo condiciones franco a bordo (FOB) en China cayeron un 1,13 % semanal, hasta 0,0439 dólares/W. Los precios de las células TOPCon 210R permanecieron sin cambios, en 0,0459 dólares/W.
La anterior oleada de compras podría haber contribuido a la recuperación de las exportaciones chinas de células en septiembre, según participantes del mercado, ya que los compradores adelantaron sus adquisiciones ante las medidas estadounidenses de la Sección 232 sobre el polisilicio y sus derivados, cuya entrada en vigor está prevista para el 4 de diciembre.
Los datos de las aduanas chinas mostraron que las exportaciones de células aumentaron más de un 50 % mensual en número de unidades durante septiembre, después de los débiles envíos registrados en julio y agosto. El centro de estudios energéticos Ember estimó que los envíos de septiembre alcanzaron aproximadamente 14,28 GW.
Los destinos de exportación también experimentaron cambios pronunciados. Estados Unidos, Kenia, Nigeria y Filipinas representaron conjuntamente casi la mitad de las exportaciones chinas de células, medidas en número de unidades, durante el tercer trimestre, frente a aproximadamente el 2 % registrado un año antes. Un comerciante señaló que buena parte del suministro enviado a los tres mercados emergentes podría haber estado destinado a la fabricación de productos para el mercado estadounidense.
Mientras tanto, la participación de la India en las exportaciones chinas de células cayó hasta aproximadamente el 1 % en el tercer trimestre, desde cerca del 50 % de un año antes, mientras Indonesia surgió como uno de los principales destinos en su lugar. Los participantes del mercado señalaron que lo más probable era que las células chinas se reexportaran a través del sudeste asiático, región que suministró más del 90 % de las importaciones de células de la India en julio y agosto.
La demanda interna ha ofrecido poco apoyo. Según analistas del mercado, los cambios en los precios de la electricidad han afectado la rentabilidad de los proyectos, lo que ha debilitado el tradicional aumento de las instalaciones en China durante el cuarto trimestre.
Por el lado de la oferta, los fabricantes de células responden a la menor demanda y se espera que reduzcan aún más la producción, ya que dan prioridad a la reducción de inventarios y limitan las compras de obleas, según la División de la Industria del Silicio de la Asociación China de la Industria de Metales No Ferrosos (CNMIA).
Más allá de los recortes a corto plazo, los fabricantes continuaron con los anuncios de modernización de sus líneas de producción antes de la entrada en vigor de la norma china obligatoria sobre eficiencia de los módulos, prevista para el 1 de enero de 2027. Durante una conferencia de Bank of America Global Research celebrada el 6 de noviembre, Longi estimó que una aplicación estricta de la norma podría eliminar alrededor del 30 % de la capacidad de producción que no cumpla los requisitos, y que solo un número limitado de fabricantes lograría modernizar sus instalaciones.
Otros fabricantes han paralizado por completo la producción. Un fabricante chino de productos solares que cotiza en bolsa declaró que sus principales filiales del sector solar llevaban aproximadamente dos meses inactivas, sin pedidos en producción. La empresa atribuyó esta situación al exceso de oferta en la industria, los pedidos que generan pérdidas, la caída de las instalaciones nacionales y un entorno comercial internacional más restrictivo.
De cara al futuro, los participantes del mercado esperan que la demanda de exportación pierda impulso a medida que finalice la oleada de compras anticipadas vinculadas a la Sección 232 y se reduzca el desvío de mercancías a través del sudeste asiático antes de la entrada en vigor del requisito de la Lista Aprobada de Modelos y Fabricantes (ALMM) de la India para las células. La CNMIA prevé presiones a la baja sobre los precios de las células de todos los formatos, debido al debilitamiento del respaldo de los costos y a una demanda de instalaciones insuficiente para sostener una recuperación.
En el segmento anterior de la cadena de suministro, los precios FOB China de las obleas M10 de tipo n cayeron un 0,68 % semanal, hasta 0,145 dólares por unidad, mientras que los de las obleas 210R descendieron un 1,31 %, hasta 0,151 dólares por unidad. Este descenso representó la primera variación en la evaluación de precios de las obleas 210R desde mediados de septiembre.
Los participantes del mercado atribuyeron las caídas de los precios de las obleas al debilitamiento de la demanda de los usuarios finales, la reducción de los precios de los productos posteriores de la cadena de suministro y los recortes de producción entre los fabricantes de esos segmentos. Los precios de las células M10 registraron una caída porcentual mayor que los de las obleas M10, mientras que los precios de las células 210R se mantuvieron estables pese al abaratamiento de las obleas.
Los fabricantes de obleas también han reducido sus tasas de utilización de capacidad en distinta medida, según fuentes de la industria. La mayoría de los productores opera alrededor del 50 % de su capacidad, mientras que los principales fabricantes se sitúan por debajo de ese nivel. Un fabricante especializado ha mantenido una tasa de utilización comparativamente elevada, superior al 80 %.
La producción china de obleas alcanzó los 55,17 GW en octubre, un 0,18 % menos que en septiembre, según la CNMIA. Se espera que la producción disminuya aún más en noviembre, hasta aproximadamente 52-53 GW.
OPIS, empresa perteneciente a Dow Jones, proporciona precios de la energía, noticias, datos y análisis sobre gasolina, diésel, combustible para aviones, gas licuado de petróleo (GLP) y líquidos del gas natural (LGN), carbón, metales y productos químicos, así como combustibles renovables y productos ambientales comercializables. En 2022 adquirió los activos de datos de precios de Singapore Solar Exchange y actualmente publica el informe semanal OPIS APAC Solar Weekly Report.
Las opiniones y los puntos de vista expresados en este artículo pertenecen exclusivamente al autor y no reflejan necesariamente los de pv magazine.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment