Los precios de la energía solar residencial en Estados Unidos suben un 3,2 % mientras gana terreno la propiedad de terceros

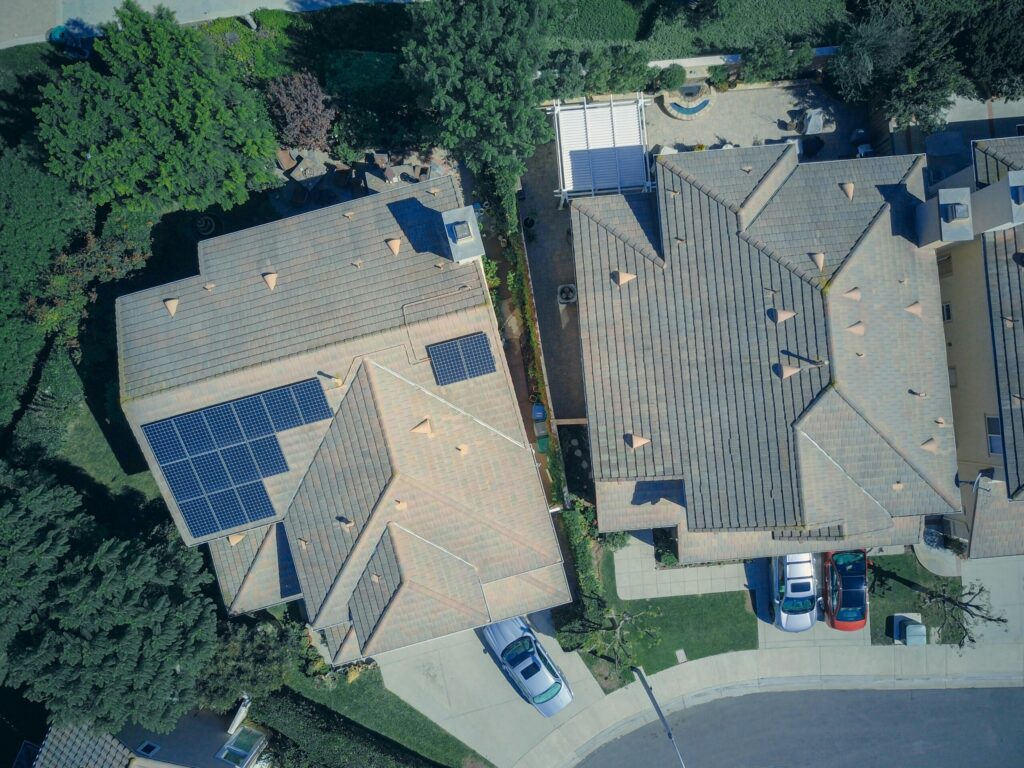
Los precios de la energía solar residencial en Estados Unidos aumentaron durante el primer semestre de 2026, mientras los instaladores afrontaban la expiración del crédito fiscal federal del 30 % para la energía solar residencial, el incremento de los costos laborales y las continuas presiones comerciales, según el último informe Home Electrification Marketplace Report de EnergySage.
El informe, que analizó los presupuestos de instalaciones solares y de almacenamiento presentados a través de la plataforma de EnergySage entre enero y junio de 2026, reveló que la mediana de los precios ofertados para instalaciones solares residenciales alcanzó los 2,57 dólares por vatio, un aumento del 3,2 % respecto de los 2,49 dólares/W del segundo semestre de 2025.
Para un sistema de aproximadamente 12 kW, que corresponde a la capacidad mediana, esto supone un costo inicial de 30.712 dólares antes de aplicar incentivos. El período medio estimado de recuperación de la inversión aumentó de 10,1 a 10,9 años, aunque EnergySage señaló que un cambio metodológico contribuyó a ese incremento.
La mediana de los precios ofertados para instalaciones solares residenciales aumentó un 3,2 % en el primer semestre de 2026, hasta alcanzar los 2,57 dólares/W, mientras que los precios de los sistemas exclusivamente solares se mantuvieron estables respecto del semestre anterior.
Las tendencias de precios fueron diferentes entre las instalaciones exclusivamente solares y las que combinan energía solar y almacenamiento. Los precios de los sistemas exclusivamente solares se mantuvieron estables en 2,62 dólares/W respecto del semestre anterior y disminuyeron un 1 % interanual. Por su parte, el componente solar de los presupuestos de instalaciones con energía solar y almacenamiento aumentó casi un 5 %, hasta los 2,55 dólares/W, sin incluir el costo de las baterías.
EnergySage atribuyó la reducción de la diferencia de precios entre los sistemas exclusivamente solares y los que incorporan almacenamiento, en parte, al aumento de los costos laborales, ya que las instalaciones combinadas suelen requerir más tiempo de trabajo y presentan una mayor complejidad.
La propiedad de terceros se expande tras la expiración del crédito fiscal
Uno de los acontecimientos más significativos identificados en el informe fue la rápida expansión de la financiación mediante propiedad de terceros (third-party ownership, TPO), mientras los instaladores buscaban alternativas a los préstamos solares tradicionales y las compras al contado tras la expiración del crédito fiscal residencial de la Sección 25D a finales de 2025.
La proporción de instaladores que ofrecían productos de propiedad de terceros a través de EnergySage aumentó aproximadamente del 14 % al 41 % entre enero y junio de 2026.
La proporción de instaladores que ofrecían opciones de TPO en EnergySage aumentó de aproximadamente el 14 % en enero al 41 % a finales de junio. EnergySage señaló que parte de este incremento refleja la incorporación de productos de TPO a su plataforma a mediados de 2025.
A diferencia de los sistemas residenciales adquiridos directamente, los proyectos elegibles bajo propiedad de terceros pueden seguir accediendo a incentivos fiscales federales comerciales hasta 2027, lo que proporciona una vía alternativa de financiación para los propietarios de viviendas.
Los contratos de compraventa de energía (PPA) prepagados y los contratos de arrendamiento surgieron como opciones especialmente competitivas. EnergySage determinó que los PPA prepagados ofrecían un costo efectivo por kilovatio hora un 57 % inferior al de las compras al contado, mientras que los arrendamientos prepagados presentaban un costo un 39 % menor.
Los PPA tradicionales también ofrecían un costo por kilovatio hora inferior al de los préstamos solares, aunque las compras al contado seguían siendo aproximadamente un 33 % más rentables que los PPA convencionales durante el período analizado. EnergySage advirtió que todavía no se han determinado los ahorros a largo plazo asociados a las nuevas modalidades de propiedad de terceros con pago anticipado.
La financiación sigue siendo un desafío para el sector. La mediana de las tasas de interés ofertadas para préstamos solares se mantuvo estable en el 7,5 % por tercer período consecutivo, mientras que la mediana de los plazos de los préstamos se redujo de 25 a 20 años.
Los PPA y los contratos de arrendamiento prepagados ofrecieron el menor costo modelado por kilovatio hora entre los productos de financiación ofertados en EnergySage durante el primer semestre de 2026.
En la encuesta de EnergySage a contratistas, el 49 % de los encuestados esperaba que aumentara en 2026 la proporción de clientes que optaran por contratos de arrendamiento y PPA prepagados, mientras que el 37 % anticipaba una disminución del uso de préstamos y el 40 % preveía una reducción de las compras al contado.
Los costos laborales presionan a los instaladores mientras los precios se vuelven más competitivos
A pesar del aumento general de la mediana de los precios solares, se redujo la diferencia entre los presupuestos más altos y más bajos ofrecidos a los usuarios de EnergySage.
La diferencia media entre los presupuestos más bajos y más altos disminuyó de 0,72 dólares/W en el segundo semestre de 2025 a 0,56 dólares/W en el primero de 2026. El promedio de los presupuestos más altos descendió a 2,94 dólares/W, mientras que el de los más bajos aumentó a 2,38 dólares/W.
Los resultados sugieren que los precios de los instaladores presentan una menor dispersión tras la aceleración de las instalaciones para completarlas antes de la fecha límite del crédito fiscal de 2025.
Al mismo tiempo, los contratistas siguen afrontando mayores costos operativos. Casi el 74 % de los contratistas encuestados informó de aumentos en las tarifas laborales por hora durante el año anterior. La mano de obra representó, en promedio, el 22 % de los costos totales de los sistemas instalados, solo por detrás de los equipos, que representaron el 36 %.
La asequibilidad sigue siendo una preocupación central para el sector. Aproximadamente el 70 % de los contratistas identificó el ahorro en las facturas de electricidad como la principal motivación de los clientes para adquirir sistemas solares, mientras que el 63 % señaló el costo o el precio como el principal motivo de las ventas perdidas.
Las diferencias regionales de precios también siguieron siendo considerables. Entre los diez estados con mayores mercados de energía solar residencial analizados, Illinois registró la mediana de precios ofertados más alta, con 3,07 dólares/W, frente a los 2,00 dólares/W de Texas, una diferencia del 53 %.
Qcells y Hyundai superan a REC en cuota de mercado de módulos
El informe también identificó cambios sustanciales en las preferencias de equipos solares, mientras los instaladores respondían a las limitaciones de la cadena de suministro y a la evolución de los requisitos de abastecimiento.
Qcells y Hyundai alcanzaron cada una una cuota del 18 % de los módulos incluidos en los presupuestos de la plataforma EnergySage durante el primer semestre de 2026, por delante de REC, cuya participación descendió al 17 %.
Después de liderar durante dos años el mercado de módulos de EnergySage, REC cayó al tercer puesto, con una cuota del 17 % de los paneles ofertados, frente al 43 % registrado un año antes.
Qcells y Hyundai compartieron el primer puesto, cada una con el 18 % de los módulos ofertados. Hyundai experimentó un crecimiento especialmente rápido, al aumentar su participación desde el 4 % registrado en el segundo semestre de 2025.
SEG Solar también ganó terreno, hasta alcanzar una cuota del 17 %, mientras que JA Solar y Canadian Solar registraron descensos en sus respectivas participaciones.
EnergySage sugirió que la creciente fragmentación del mercado de módulos refleja los esfuerzos de los instaladores por diversificar proveedores, gestionar los inventarios existentes y afrontar las restricciones relacionadas con entidades extranjeras consideradas preocupantes.
El mercado de inversores, por el contrario, siguió muy concentrado. Enphase aumentó su participación en los inversores ofertados hasta el 63 %, 11 puntos porcentuales más que en el semestre anterior. Tesla ocupó el segundo puesto, con un 29 %, lo que otorgó a ambos fabricantes una cuota conjunta del 92 % de los presupuestos de inversores.
Crece el interés por las baterías a pesar del aumento de los costos
EnergySage también informó de un creciente interés de los propietarios de viviendas por el almacenamiento de energía, aunque los precios más elevados siguieron limitando su adopción junto con los sistemas solares.
El interés por el almacenamiento alcanzó el 76 % entre los usuarios de EnergySage interesados en energía solar, pero la tasa de incorporación de baterías descendió al 31 %.
La mediana de los precios ofertados para el almacenamiento en baterías aumentó un 5 % respecto del semestre anterior, hasta alcanzar los 1.130 dólares/kWh, lo que representa un incremento interanual del 9 %.
A pesar de estos costos, el 76 % de los usuarios de EnergySage interesados en energía solar manifestó interés por el almacenamiento en baterías, frente al 73 % del período anterior. Sin embargo, la proporción de instalaciones solares presupuestadas con almacenamiento descendió del 39 % al 31 %.
Entre los contratistas encuestados, el 64 % identificó el precio como la principal razón por la que los clientes no incorporaban almacenamiento a sus sistemas solares.
Tesla siguió siendo el fabricante de baterías más presente en los presupuestos, con una cuota de mercado del 52 %, aunque Enphase aumentó su participación del 20 % al 35 %.
Los instaladores buscan oportunidades de crecimiento más allá de la energía solar
A medida que el sector se adapta a los cambios en la economía de la energía solar, los contratistas buscan cada vez más oportunidades más allá de las instalaciones tradicionales sobre tejados.
En la encuesta de EnergySage a contratistas, el 58 % de los encuestados identificó la expansión hacia productos y servicios relacionados como una de las principales estrategias de crecimiento para los próximos tres años, incluidos la recarga de vehículos eléctricos, los servicios de calefacción, ventilación y aire acondicionado (HVAC) y las mejoras de las instalaciones eléctricas.
Los resultados apuntan a un sector solar residencial cada vez más centrado en la financiación flexible, la gestión de costos y una oferta más amplia de servicios de electrificación de viviendas para mantener su competitividad en un mercado que ya no cuenta con el crédito fiscal federal para consumidores vigente durante años.
Los resultados de EnergySage se basan en los presupuestos presentados a través de su plataforma en línea y en su encuesta a contratistas, y no en un censo exhaustivo de las instalaciones solares residenciales de Estados Unidos.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment