La carrera por cumplir con el contenido local en la primera subasta de baterías en Brasil
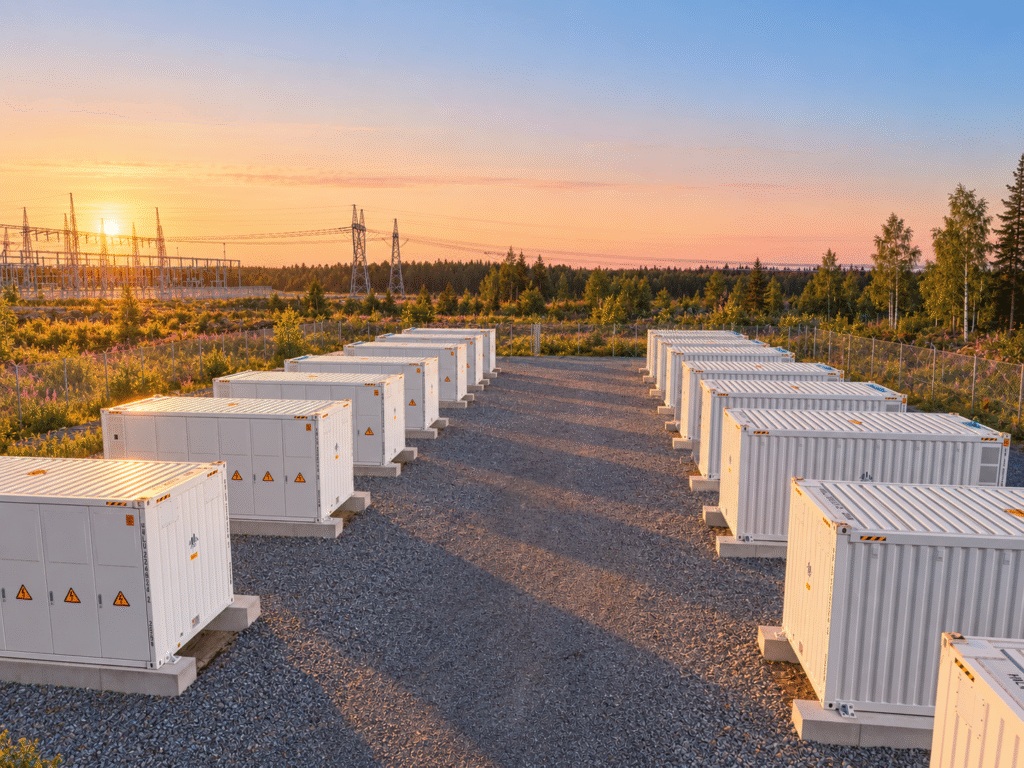
La oferta de sistemas de almacenamiento en baterías con contenido local debería influir en la distribución de la demanda entre las dos subastas de reserva de capacidad previstas para diciembre. La subasta programada para el 2 de diciembre será exclusiva para proyectos con un contenido local mínimo (Producto 2028 A), mientras que la del 4 de diciembre contratará sistemas de almacenamiento sin ese requisito.
En un relevamiento realizado a principios de julio, la Asociación Brasileña de Soluciones de Almacenamiento de Energía (Absae) identificó una capacidad productiva nacional prevista de alrededor de 12 GWh (3 GW de potencia). Sin embargo, esa cifra todavía debe actualizarse en función de las asociaciones y las vías de nacionalización que se encuentran actualmente en desarrollo.
Solo en Intersolar 2026 se anunciaron al menos dos grandes acuerdos entre fabricantes chinos y brasileños para cumplir con las normas de contenido local. CATL fortaleció su asociación con Moura y Jinko ESS anunció un memorando de entendimiento con UCB. Además, Trina Storage y JA ESS afirmaron que estaban estudiando posibles socios locales para cumplir con los requisitos de la primera subasta. Los desarrolladores de proyectos también mencionan una asociación entre WEG y Sungrow y, más recientemente, Hyperstrong anunció una alianza con YOU.ON para ofrecer sistemas de almacenamiento de energía en baterías (BESS) nacionalizados.
La mayoría de estos actores todavía está definiendo proveedores y vías de nacionalización, declaró a pv magazine Brasil el director ejecutivo de Absae, Fábio Lima.
Actualmente, las empresas BYD, Gotion, Moura, TBEA, Trina, SecPower, WEG y You.On están acreditadas ante el BNDES como proveedoras de sistemas de almacenamiento de energía (SAE) en baterías. Moura y Automa también figuran como proveedoras de sistemas de gestión de energía (EMS). La lista y las normas de nacionalización pueden consultarse aquí. WEG ya cuenta con un código Finame para su SAE de 1 MW.
«El BNDES y la EPE están realizando continuamente este relevamiento de la capacidad real de estas empresas para entregar sistemas de almacenamiento en baterías dentro del plazo necesario para la subasta. Tenemos cuatro vías de nacionalización y las empresas están eligiendo y probando soluciones. El mercado está viendo una cristalización de este proceso, que tendrá lugar a lo largo de octubre», afirmó Lima. «Esta consolidación es la que utilizará el Gobierno como base para dividir la demanda que se asignará a cada una de las dos subastas».
Sin embargo, la primera subasta no debería diseñarse para absorber toda la capacidad nacional, ya que esto podría reducir la competitividad entre los proyectos. Es decir, la licitación con contenido local debería contratar una demanda inferior a la oferta estimada.
Vías de nacionalización
La oferta de soluciones de almacenamiento con contenido local puede seguir diferentes vías de nacionalización, que van desde la producción local parcial de baterías hasta la nacionalización de otros componentes considerados estratégicos, como los sistemas de conversión de potencia (PCS) y los sistemas de gestión de energía (EMS), combinados con contenedores importados.
Para la Etapa 1 de las normas, vigente hasta el 31 de diciembre de 2027, el BNDES dividió el sistema en ocho componentes, de los cuales cuatro se consideran estratégicos. Para cumplir los requisitos, el proyecto debe combinar al menos tres componentes, de los cuales al menos uno debe ser estratégico, y alcanzar un Índice de Contenido Nacional (IEP) de, como mínimo, el 15% del valor financiero total.
Las estrategias de nacionalización del BNDES para los sistemas de almacenamiento en la Etapa 1 se dividen principalmente en dos vías dentro de la norma de nacionalización progresiva:
- Ruta 1: No exige necesariamente la fabricación parcial del paquete de baterías en Brasil. En esta estrategia, el desarrollador necesita al menos tres componentes en total. Muchos proveedores optan por combinar el EMS (sistema de gestión de energía, en el que el hardware y el software cuentan como dos elementos distintos) y el PCS (inversor bidireccional). Esta vía tiende a ser más barata, ya que permite importar el contenedor de baterías listo para su uso.
- Ruta 2 (y siguientes): Exige obligatoriamente la fabricación parcial del paquete de baterías en Brasil. Esta estrategia contempla diferentes niveles de nacionalización de la batería (clasificados como B1, B2, B3 y B4), que varían según el porcentaje de contenido nacional.
En la Ruta 1, la combinación de EMS y PCS acreditados por Finame y mano de obra local puede no ser suficiente para alcanzar el IEP del 15% en todos los proyectos, lo que eventualmente exigiría nacionalizar otros componentes.
Esta estrategia (Ruta 1), con importación de baterías, puede reducir la inversión inicial y ampliar la cantidad de proveedores habilitados para participar en la subasta, declaró a pv magazine Brasil Eduardo Tobias, socio fundador de Watt Capital, una consultora financiera especializada en proyectos renovables. Para Tobias, la posibilidad de importar el contenedor también reduce el riesgo de depender de la finalización de nuevas fábricas para cumplir con los plazos de entrega.
«Con esta vía, la capacidad de suministro con el código Finame aumenta considerablemente. Es posible traer un contenedor importado en seis meses», afirmó Tobias.
Aun así, empresas como WEG y Moura avanzan en iniciativas que incluyen la producción local de baterías, en asociación con proveedores chinos. Estos proyectos pueden contribuir al desarrollo de la cadena industrial brasileña, pero requieren mayores inversiones y necesitan una demanda suficiente para sostener las fábricas después de la primera subasta.
Expectativas de demanda
Lima, de Absae, destaca que el mercado brasileño de almacenamiento va más allá de las contrataciones de diciembre, con oportunidades en las subastas de transmisión, los sistemas aislados y las aplicaciones comerciales e industriales. Finame y otros instrumentos de incentivo también pueden contribuir a ampliar la demanda de equipos nacionales.
La asociación estima un déficit de potencia de aproximadamente 4,5 GW en 2028. Si toda esa necesidad se cubriera mediante sistemas con cuatro horas de duración, equivaldría a 18 GWh de almacenamiento. Sin embargo, la contratación efectiva de baterías dependerá de las decisiones del Gobierno y de la capacidad de oferta.
A largo plazo, se estima una demanda del orden de 70 GWh para los próximos diez años. «Eso justifica esta presencia, esta inversión nacional. El nivel dependerá de las políticas públicas», afirmó Lima.
La escala también será determinante para la competitividad de la industria. La integración con sectores como el automotriz y las telecomunicaciones puede generar sinergias y ampliar el mercado potencial para los fabricantes y proveedores de componentes.
Formación de precios e impacto del financiamiento incentivado
Las primeras propuestas de sistemas nacionales llegaron a presentar precios entre un 40% y un 50% superiores a los de las soluciones totalmente importadas, según Tobias. Desde entonces, los valores comenzaron a disminuir, pero el consultor señala que todavía hay pocas propuestas formalizadas con contenido nacional para evaluar de manera consistente la competitividad de cada vía.
Parte de la reducción de precios de las ofertas nacionalizadas puede deberse a la competencia y a la revisión de los márgenes comerciales. Otra posibilidad es que los proveedores estén mejorando las estimaciones de costos a medida que definen con mayor precisión los gastos de fabricación, integración y servicios tercerizados.
Tobias espera que el precio de las soluciones de la Ruta 1 sea apenas un poco superior al de las alternativas totalmente importadas. Como los PCS y EMS representan una parte relativamente pequeña de la inversión total, un sobreprecio en estos componentes, debido a la fabricación local, tendría un impacto limitado sobre el costo del sistema completo.
Considerando los contratos de 15 años de la subasta, el consultor estima que un sistema con código Finame podría costar hasta alrededor de un 25% más que una solución importada y aun así acercarse a la paridad financiera, teniendo en cuenta las condiciones más favorables de financiamiento del Fondo Clima. Sin embargo, este cálculo varía según el costo de conexión, la configuración del proyecto, el nivel de apalancamiento y las demás condiciones crediticias.
El tratamiento de los impuestos, los códigos fiscales aplicables y el lugar de emisión de las facturas de los sistemas de almacenamiento también pueden afectar los precios finales, especialmente en las soluciones que combinan componentes nacionales e importados.
Además, los fabricantes están recibiendo solicitudes de cotización de numerosos desarrolladores al mismo tiempo. Tobias identificó 53 empresas en un relevamiento preliminar de participantes en la subasta, una cifra que considera no exhaustiva. La demanda de propuestas ejerce presión sobre los equipos comerciales y técnicos, mientras que algunos proveedores todavía calculan los costos de estructuras industriales que aún no están terminadas.
El plazo de entrega es un riesgo adicional
La competitividad no depende únicamente del precio. Los sistemas contratados deberán comenzar a suministrar energía en agosto de 2028, lo que exige que los fabricantes completen la instalación de las fábricas y organicen la producción con suficiente anticipación para cumplir con el plazo.
Tobias considera que la concentración de la demanda en unas pocas empresas con fábricas en construcción podría aumentar el riesgo de ejecución de los proyectos. La Ruta 1, por otro lado, amplía las alternativas de suministro, ya que permite utilizar contenedores importados sin esperar a que se terminen nuevas instalaciones industriales.
El cronograma también ejerce presión sobre los desarrolladores. La negociación de proyectos, las diligencias relacionadas con los terrenos y los aspectos ambientales, la cotización de equipos y la preparación de las garantías para participar en las subastas deben avanzar antes de que los órganos de gobierno corporativo de cada empresa aprueben la inversión.
Por ello, la definición de los proveedores y de las condiciones comerciales a lo largo de octubre y noviembre será importante para que los participantes puedan asumir compromisos de entrega.
A pesar de las incertidumbres sobre los precios, el volumen contratado y la continuidad de la política industrial, los planes de los proveedores para cumplir con las normas de contenido local avanzan y la necesidad de contratar reserva de capacidad para 2028 se mantiene.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment