El mercado mundial de almacenamiento residencial alcanzará 46,1 GWh en 2026, según InfoLink
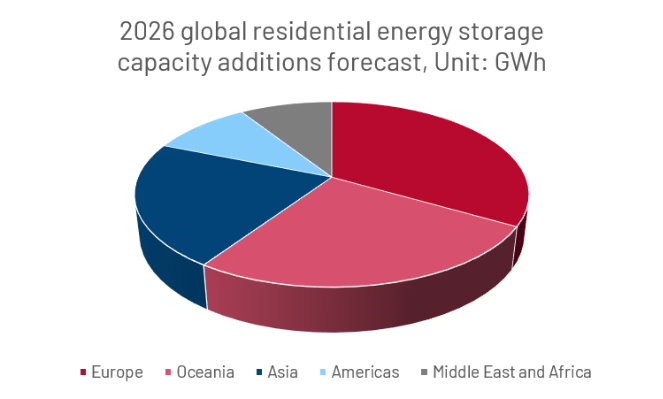
Según la más reciente Base de Datos del Mercado Mundial de Almacenamiento Residencial de Energía y Envíos de InfoLink Consulting, se prevé que las nuevas instalaciones mundiales de capacidad de almacenamiento residencial de energía alcancen 46,1 GWh en 2026.
Europa sigue siendo uno de los principales contribuyentes al mercado mundial de almacenamiento residencial de energía, con nuevas instalaciones de capacidad previstas de 15,4 GWh. Mercados consolidados como Alemania, Italia y Austria continúan mostrando un sólido desempeño, mientras que los Países Bajos y el Reino Unido registran un crecimiento significativo impulsado por el apoyo de políticas públicas. Los mercados de Europa del Este, encabezados por Ucrania, también están emergiendo rápidamente como mercados en crecimiento.
En un cambio respecto del anterior dominio de Europa, las nuevas instalaciones de capacidad en Oceanía y Asia se están acercando gradualmente a las de Europa.
El crecimiento en Oceanía ha sido impulsado principalmente por el programa australiano Cheaper Home Batteries, lanzado el 1 de julio de 2025. Respaldada por importantes subsidios, se espera que Australia se convierta en el mayor mercado nacional de almacenamiento residencial de energía del mundo en 2026.
El crecimiento en Asia está encabezado por Pakistán en el sur de Asia; Filipinas y Vietnam en el sudeste asiático; y Japón. En mercados como Pakistán y Filipinas, los frecuentes cortes de electricidad y los elevados precios de la electricidad residencial también están impulsando un rápido crecimiento de la demanda de almacenamiento residencial de energía.
Las Américas, Oriente Medio y África siguen siendo mercados relativamente pequeños. La demanda en las Américas se concentra en Estados Unidos, mientras que algunos países latinoamericanos están pasando de una demanda exclusivamente de energía fotovoltaica residencial a sistemas fotovoltaicos con almacenamiento. En Oriente Medio y África, los principales mercados incluyen Sudáfrica, Nigeria, Kenia, Irak e Israel, donde la demanda está impulsada principalmente por la necesidad de energía de respaldo durante los cortes de suministro y de sistemas de energía totalmente aislados de la red.
imagenLa base de datos recopila y presenta la clasificación mundial de proveedores de almacenamiento residencial de energía por volumen de envíos durante el primer semestre de 2026 (H1 2026), junto con clasificaciones detalladas de envíos en las cinco regiones mencionadas anteriormente. Fox ESS, Sigenergy y Deye ocuparon los tres primeros puestos entre los proveedores mundiales por volumen de envíos, con cuotas de mercado de 11,5%, 11,3% y 11,0%, respectivamente.
Fox ESS y Sigenergy mantienen cuotas de mercado líderes tanto en Europa como en Oceanía. Deye se beneficia de su fuerte presencia en mercados europeos como Ucrania y Polonia, así como en Pakistán, Sudáfrica y otros mercados de Asia, África y América Latina.
Incluso entre los principales proveedores, ningún actor ha establecido una ventaja abrumadora en cuota de mercado y las diferencias entre fabricantes siguen siendo estrechas. El mercado continúa muy fragmentado y el panorama competitivo aún no está definido.
La base de datos también evalúa las tendencias de productos y aplicaciones en el mercado de almacenamiento residencial de energía de 2026, y destaca cinco tendencias principales.
I. Está aumentando la adopción de sistemas residenciales todo en uno de energía fotovoltaica más almacenamiento. Las soluciones apilables de proveedores como Sigenergy y GoodWe han logrado una fuerte aceptación gracias a su diseño altamente integrado, eficiencia en el uso del espacio, facilidad de instalación y configuraciones flexibles de capacidad. Más proveedores también están lanzando productos similares, entre ellos PowerHarbor de Sungrow y LUTERRA S2 de Huawei Digital Power, presentados en Intersolar Europe 2026.
II. Los proveedores de almacenamiento residencial de energía se están expandiendo hacia el segmento comercial e industrial (C&I) y el microalmacenamiento para balcones. A pesar del fuerte crecimiento registrado en 2026, los proveedores buscan nuevos motores de crecimiento, y estos segmentos de rápida expansión y todavía en una fase inicial se están convirtiendo en objetivos preferentes de expansión. Los proveedores también han estado lanzando nuevos productos en estos segmentos, mientras que Sigenergy, Ginlong, KSTAR y otros han seguido obteniendo pedidos de almacenamiento C&I y poniendo proyectos en operación durante este año.
III. Las soluciones integradas de energía para todo el hogar que combinan fotovoltaica, almacenamiento, carga de vehículos eléctricos y bombas de calor están ganando terreno. A medida que los vehículos eléctricos y las bombas de calor adquieren una mayor adopción, las cargas domésticas se vuelven más diversas. Las soluciones integradas pueden coordinar el uso de la energía para minimizar los costos de electricidad de los hogares. En el ámbito del hardware, se despliegan cada vez más sistemas integrados de fotovoltaica, almacenamiento y carga, mientras se desarrollan proyectos piloto de aplicaciones vehículo-a-hogar (V2H) y vehículo-a-red (V2G). En el ámbito del software, las capacidades de los sistemas de gestión de energía (EMS) son cada vez más inteligentes, con una incorporación gradual de la inteligencia artificial a la gestión energética del hogar.
IV. Las capacidades de inteligencia artificial y la conectividad con centrales eléctricas virtuales (VPP) están ganando atención en el almacenamiento residencial de energía. Aunque anteriormente estos sistemas se utilizaban principalmente para aumentar el autoconsumo y reducir las elevadas facturas eléctricas, su propuesta de valor se está ampliando. A medida que se profundiza el uso de aplicaciones VPP en Europa y Australia, los usuarios finales conceden mayor importancia a la conectividad con VPP y a las capacidades de despacho energético impulsadas por inteligencia artificial. Un despacho más inteligente de las baterías y mejores estrategias de respuesta a las VPP pueden generar ingresos adicionales para los usuarios y acortar aún más los periodos de recuperación de la inversión de los proyectos.
V. Los mercados de almacenamiento residencial de energía muestran necesidades de producto cada vez más diferenciadas entre regiones. A medida que Asia, Oriente Medio y África, y América Latina continúan expandiéndose, sus requisitos difieren considerablemente de los de mercados maduros como Europa, Norteamérica y Australia. Estos mercados maduros ponen mayor énfasis en la apariencia del producto, la eficiencia de conversión, las funciones inteligentes, la vida útil y las condiciones de garantía, así como en la fortaleza de la marca. En Asia, África y América Latina, la prioridad es la relación costo-beneficio. Debido a la limitada disponibilidad de recursos locales de instalación y posventa en algunas regiones, la demanda favorece sistemas residenciales seguros y de baja tensión con costos manejables, así como sistemas separados que permitan combinar de manera flexible inversores y baterías de distintas marcas.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment