En EE. UU., los objetivos de política y la presión sobre la red impulsan el despliegue estatal de almacenamiento
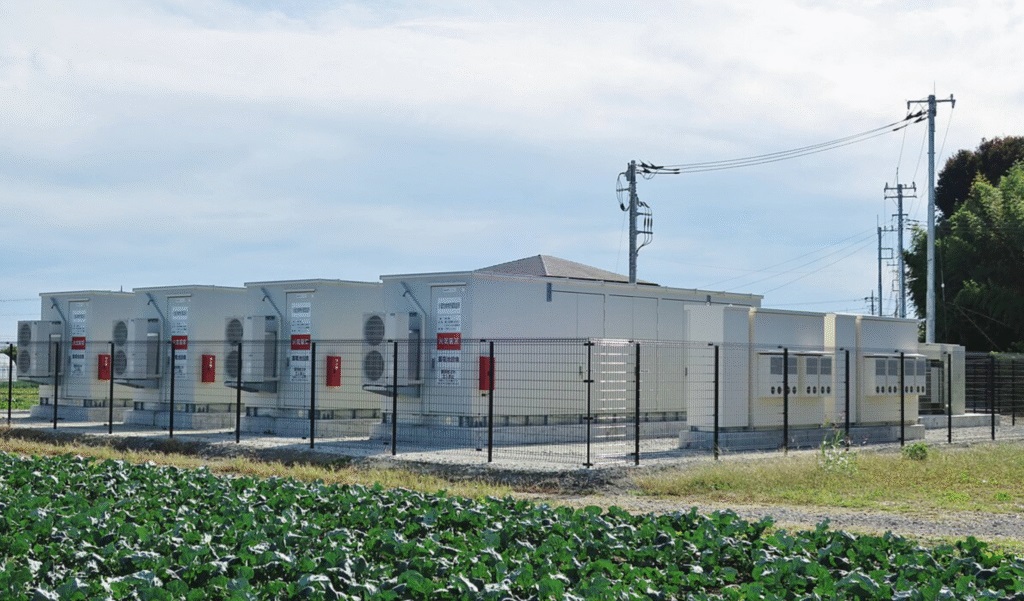
Los marcos regulatorios a nivel estatal y la creciente limitación de la capacidad de la red continúan determinando el ritmo de expansión del almacenamiento de energía en Estados Unidos. Tras un primer trimestre récord, en el que se añadieron 9,7 GWh de almacenamiento en todo el país, un nuevo desglose de la Asociación de Industrias de Energía Solar (SEIA) destaca cómo cinco estados están aprovechando los mandatos legislativos y las reglas del mercado para ampliar los activos de baterías a gran escala y distribuidos.
Mientras que los mercados comerciales como ERCOT dependen principalmente de la volatilidad de los precios mayoristas para incentivar el capital privado, el análisis de SEIA destaca que los objetivos explícitos de contratación siguen siendo la herramienta más eficaz para establecer certidumbre de ingresos a largo plazo.
California
California continúa siendo el claro líder en capacidad, tras elevar su parque operativo de baterías por encima de los 21 GW. El estado estableció originalmente en 2010, mediante la AB 2514, un objetivo de contratación de 1,825 GW, el primero de este tipo en el país, una meta que ha superado en más de diez veces.
El impacto operativo de este despliegue quedó demostrado el 1 de agosto de 2026, cuando el Operador Independiente del Sistema de California (CAISO) registró un pico de descarga de baterías superior a 13 GW. Durante el periodo de máxima demanda neta de la tarde, el almacenamiento de energía suministró aproximadamente un tercio de la demanda eléctrica total del estado, lo que evitó intervenciones localizadas para garantizar la confiabilidad.
Nevada
Nevada constituye un caso de estudio de cómo los objetivos de mercado pueden acelerar el despliegue más allá de los mínimos establecidos por ley. Una legislación bipartidista promulgada en 2017 ordenó a la Comisión de Servicios Públicos de Nevada (PUCN) establecer objetivos de almacenamiento de energía que alcanzaran 1 GW para 2030. Nevada ya superó ese objetivo legal varios años antes de lo previsto, con 1,7 GW de capacidad de baterías desplegada, lo que sitúa al estado en el cuarto lugar del país por almacenamiento operativo total.
Illinois
El impulso de las políticas en el Medio Oeste se concentra en Illinois, donde los legisladores estatales buscan añadir capacidad para equilibrar el desarrollo de energía limpia dentro de las áreas de MISO y PJM. A principios de este año, el gobernador J.B. Pritzker promulgó la Clean and Reliable Grid Affordability Act, que encomienda a la Agencia de Energía de Illinois la contratación de 3 GW de capacidad de almacenamiento de energía para 2030.
Virginia
En PJM, el rápido crecimiento de la demanda de los centros de datos en el norte de Virginia está obligando a aumentar drásticamente la planificación de suficiencia de recursos. Los reguladores y legisladores estatales ampliaron los objetivos de contratación de almacenamiento de la Commonwealth más allá del marco establecido en la Virginia Clean Economy Act de 2020. Los objetivos legales actualizados de Virginia exigen 16,78 GW adicionales de almacenamiento de corta duración para 2040, junto con 4,52 GW de almacenamiento de energía de larga duración (LDES) para 2045.
Massachusetts
Después de alcanzar su objetivo inicial de 1.000 MWh para 2025 y superar los 1,5 GWh de capacidad operativa el año pasado, Massachusetts está orientando su enfoque regulatorio hacia los activos de larga duración. Las directrices legislativas bajo la gobernadora Maura Healey buscan desplegar tecnologías de almacenamiento de varios días y de larga duración para gestionar los intensos picos de demanda de calefacción en invierno y suavizar la generación eólica marina que se incorpora al sistema de ISO New England.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment