Los cuellos de botella en la transmisión y el crecimiento de la demanda de la IA impulsan a los centros de datos hacia la energía solar in situ, el almacenamiento y las VPP
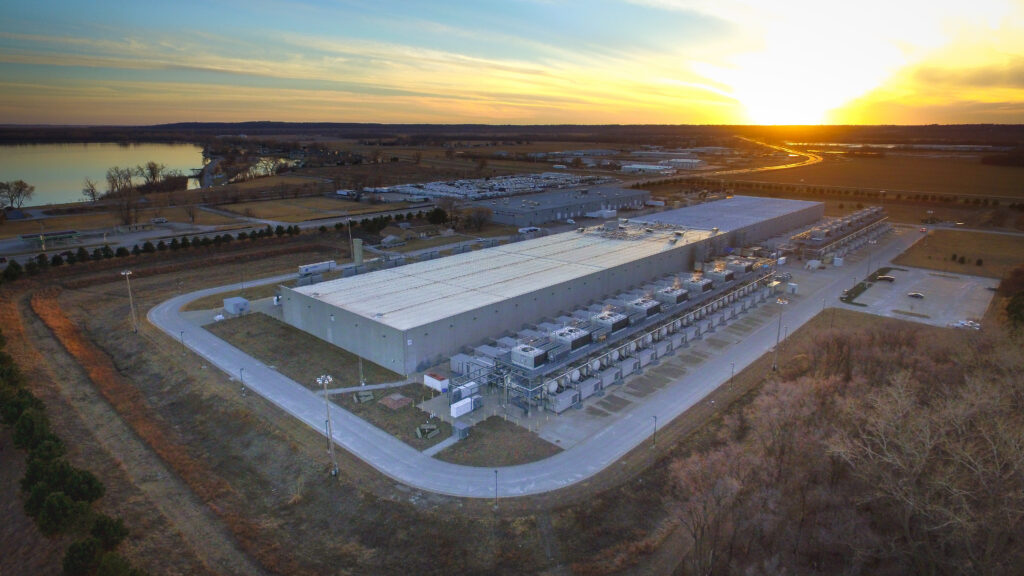
El aumento de la demanda eléctrica de los centros de datos de inteligencia artificial, la industria manufacturera y la electrificación está chocando directamente con los persistentes cuellos de botella para la interconexión a la red en Estados Unidos. Dado que la construcción de infraestructura de transmisión de larga distancia puede tardar hasta 15 años, los desarrolladores de energías limpias y los hiperescaladores tecnológicos están recurriendo a la generación in situ y a los recursos energéticos distribuidos para cerrar esa brecha.
Según un libro blanco de Reuters Events, se prevé que el consumo de electricidad de Estados Unidos crezca entre un 25% y un 50% para 2050.
Al mismo tiempo, las colas de interconexión a la red alcanzaron más de 2.200 GW de capacidad planificada a mediados de 2026, muy por encima de los 1.400 GW de capacidad total instalada del país.
Mientras las empresas eléctricas propiedad de inversionistas prevén inversiones por 1,1 billones de dólares en la red hasta 2029 y los operadores regionales de transmisión (RTO), como SPP y MISO, desarrollan redes troncales de extra alta tensión de 765 kV, esas líneas de transmisión requieren entre seis y siete años de construcción.
Este desajuste de varios años en los plazos está obligando a un cambio estratégico entre los proveedores de energía solar, almacenamiento de energía y recursos energéticos distribuidos (DER).
Energía solar y almacenamiento en baterías in situ
Para evitar las demoras en la conexión a la red, los desarrolladores de centros de datos recurren cada vez más a la generación eléctrica in situ. Los datos de inteligencia de mercado citados en el informe indican que, a comienzos de 2026, los desarrolladores planificaban alrededor de 56 GW de capacidad in situ, equivalentes al 30% de todos los proyectos de centros de datos previstos en el país.
Texas encabeza la tendencia con más de 20,6 GW de capacidad planificada detrás del medidor, seguido de Nuevo México, con 9,2 GW; Pensilvania, con 7,5 GW; y Utah, con 6,0 GW.
Aunque el gas natural representa una parte considerable de las solicitudes en las colas de interconexión de regiones como SPP, la urgencia por desplegar capacidad rápidamente está creando importantes oportunidades para sistemas de energía solar a escala de servicios públicos y sistemas de almacenamiento de energía en baterías (BESS) ubicados conjuntamente.
Los operadores de red están estructurando activamente políticas para favorecer las cargas que puedan conectarse de forma acelerada. Por ejemplo, SPP introdujo su marco de Evaluación de Generación para Grandes Cargas de Alto Impacto (HILLGA), que ofrece acuerdos de conexión en menos de 90 días a los centros de datos que aporten su propia generación para abastecer su demanda.
VPP y almacenamiento
Más allá de los equipos ubicados conjuntamente, el informe destaca la creciente dependencia de las plantas de energía virtuales (VPP) y las tecnologías de mejora de la red (GET) para liberar capacidad inmediata.
Un estudio de Brattle Group citado en el informe señala que las herramientas de flexibilidad de la demanda, incluidos los recursos energéticos distribuidos flexibles, los termostatos inteligentes y el almacenamiento en baterías, podrían habilitar hasta 200 GW de capacidad de respuesta de la demanda en empresas eléctricas y mercados mayoristas.
Esta dinámica está acelerando las asociaciones comerciales entre los gigantes tecnológicos y los agregadores residenciales de energía solar y almacenamiento:
- Sunrun, Tesla y Renew Home anunciaron planes para una VPP de 16 GW, que utilizará baterías domésticas y dispositivos inteligentes agregados para suministrar capacidad despachable y crear margen de capacidad en la red.
- Google y Voltus establecieron un acuerdo de tres años para agregar 100 MW de activos flexibles destinados a respaldar la capacidad de las empresas eléctricas regionales.
Mientras los nuevos proyectos de transmisión continúan enfrentándose a restricciones relacionadas con los permisos y la cadena de suministro, la capacidad de desplegar energía solar detrás del medidor, almacenamiento de rápida interconexión y capacidad agregada mediante VPP está pasando de ser una estrategia alternativa a convertirse en una vía esencial para abastecer la infraestructura digital de Estados Unidos.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment