El mercado solar de China se encamina a su primera contracción anual desde 2019
La industria fotovoltaica de China entró en una contracción generalizada durante el primer semestre de 2026, con una caída de la producción en todos los principales segmentos manufactureros y un fuerte descenso de las instalaciones nacionales respecto del nivel excepcional registrado el año pasado.
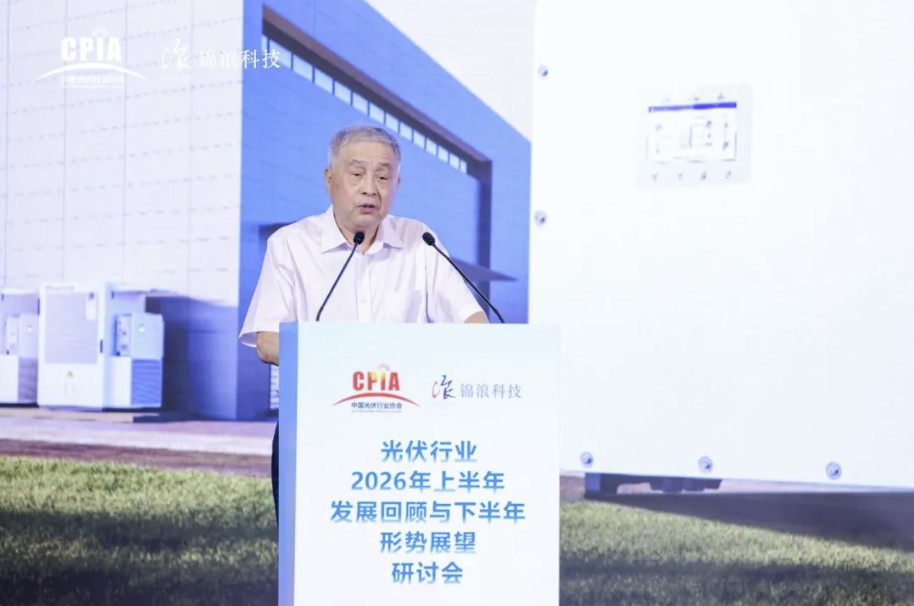
Durante la conferencia semestral de revisión y perspectivas de la Asociación de la Industria Fotovoltaica de China (CPIA), el ex secretario general Wang Bohua afirmó que el sector atravesaba un “ajuste profundo”, aunque sostuvo que la disminución de las instalaciones representaba un regreso a un patrón de crecimiento más sostenible, y no una reversión de la tendencia a largo plazo.
China produjo 538.000 toneladas de polisilicio durante los primeros seis meses del año, un 9,8% menos interanual. La producción de obleas cayó un 7,3%, hasta 293 GW; la de células disminuyó un 21,9%, hasta 260,7 GW; y la de módulos se redujo un 35,1%, hasta 201,3 GW.
Los precios también continuaron bajo presión. A comienzos de julio, los precios del polisilicio se situaban un 42,3% por debajo de los niveles de enero, mientras que los de las obleas y las células habían caído un 28,7% y un 27,7%, respectivamente. Los precios de los módulos eran alrededor de un 3% más altos, en parte debido a cambios en los mecanismos chinos de devolución fiscal a las exportaciones.
Las nuevas instalaciones solares alcanzaron 72,07 GW durante el primer semestre, alrededor de un 66% menos que los 212,21 GW registrados en el mismo período de 2025. La comparación quedó distorsionada por la carrera para conectar proyectos antes de que China introdujera, en junio de 2025, la fijación de precios basada en el mercado para los nuevos proyectos de energías renovables.
Wang afirmó que la cifra de 2026 continuaba por encima del promedio registrado durante los primeros semestres de 2021 a 2024. Las instalaciones mensuales también se distribuyeron de manera más uniforme que en los cinco años anteriores, lo que sugiere un alejamiento de los aumentos de despliegue impulsados por las políticas.
La asociación mantuvo su previsión de entre 180 GW y 240 GW de nueva capacidad solar en China para el conjunto del año, frente a alrededor de 315 GW en 2025. Incluso en el extremo superior del rango, 2026 marcaría la primera disminución anual de las instalaciones en China desde 2019.
Las exportaciones compensaron parcialmente la desaceleración del mercado interno. China exportó obleas, células y módulos por valor de 17.180 millones de dólares durante el primer semestre, un 24,3% más interanual. Las exportaciones de células aumentaron un 36,8%, mientras que el volumen de exportación de módulos disminuyó un 2,5%. África incrementó su participación en las exportaciones chinas de módulos, lo que refleja una diversificación gradual más allá de los mercados europeos consolidados.
La CPIA prevé que las nuevas incorporaciones fotovoltaicas mundiales disminuyan un 8%, hasta 612 GW, en 2026. La transición de las políticas de China explicará gran parte de la contracción, mientras que la congestión de las redes, los recortes de generación y los precios negativos de la electricidad están ralentizando el desarrollo de proyectos en varios mercados internacionales.
La asociación espera que el crecimiento mundial se reanude a partir de 2027 y que las incorporaciones anuales alcancen 864 GW para 2030, lo que equivale a una tasa de crecimiento anual compuesta de alrededor del 7% desde 2026.
La transición continúa siendo difícil. La mayoría de los fabricantes sigue registrando pérdidas, las limitaciones de las redes restringen el despliegue y la nueva demanda procedente de aplicaciones emergentes podría no absorber inmediatamente la capacidad existente. Por lo tanto, la recuperación del sector dependerá tanto de la consolidación de la oferta como del desarrollo de mercados eléctricos más flexibles.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment