Los precios de las células TOPCon chinas prolongan su caída por la débil demanda y el exceso de oferta

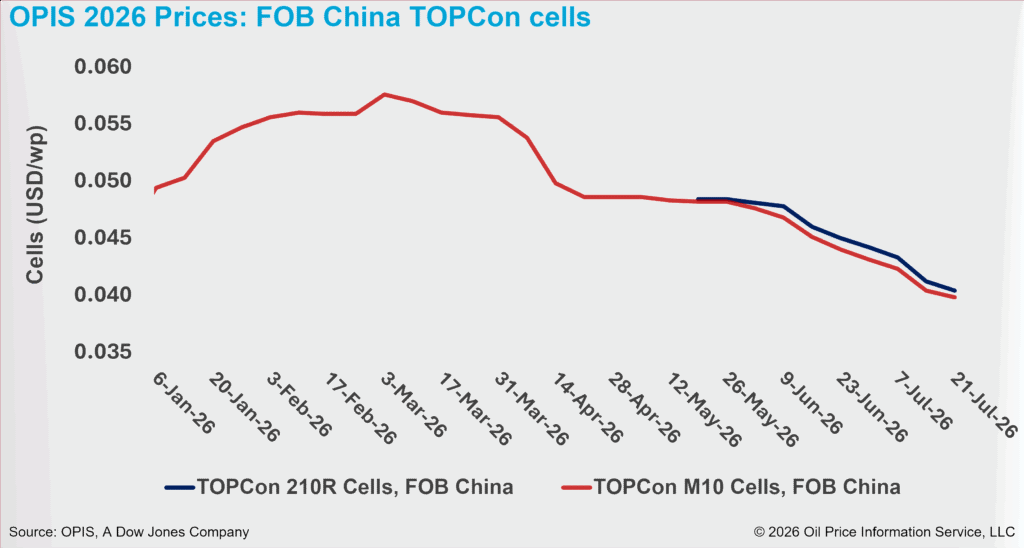
Los precios FOB (libre a bordo) de las células TOPCon chinas continuaron descendiendo, presionados por una débil demanda de los usuarios finales, una estrategia de compras cautelosa y un persistente exceso de oferta, según fuentes del sector. La demanda de exportación también se mantuvo moderada, ya que los compradores internacionales siguieron buscando ofertas más bajas y adquiriendo únicamente volúmenes limitados, señalaron los participantes del mercado.
De acuerdo con el informe OPIS Global Solar Markets Report, publicado el 21 de julio, el precio FOB de las células TOPCon M10 de China cayó un 1,49 % respecto de la semana anterior, hasta situarse en 0,0404 dólares/W. Por su parte, el precio FOB de las células TOPCon 210R descendió un 1,94 %, hasta 0,0412 dólares/W.
Los precios de las obleas, en el segmento aguas arriba de la cadena de suministro, también continuaron bajo presión, lo que limitó el respaldo de los costos para los fabricantes de células.
La Rama de la Industria del Silicio de la Asociación de la Industria de Metales No Ferrosos de China (CNMIA) indicó que la débil demanda por parte de los fabricantes de células restringió las compras de obleas principalmente a pequeños volúmenes destinados a cubrir necesidades inmediatas de producción. Mientras tanto, los fabricantes de obleas mantuvieron tasas de operación en términos generales estables, por lo que la oferta total permaneció prácticamente sin cambios.
Según la asociación, dos de los principales productores de obleas operaban al 54 % y 56 % de capacidad, respectivamente, mientras que los fabricantes integrados trabajaban entre el 58 % y el 60 %, y el resto de los productores entre el 56 % y el 78 %, cifras en línea con las de la semana anterior.
La CNMIA señaló que la caída de los precios del polisilicio debilitó el respaldo de costos para las obleas, mientras que los elevados inventarios y la escasa demanda aguas abajo continuaron lastrando el mercado. Las expectativas de nuevas caídas de precios también desalentaron las compras y reforzaron el sentimiento bajista. La asociación prevé que los precios de las obleas seguirán bajo presión en el corto plazo.
No obstante, se espera que la demanda procedente de la India brinde cierto respaldo a las exportaciones chinas de células FOB durante el resto de 2026.
El Ministerio de Energías Nuevas y Renovables de la India (MNRE) aplazó hasta el 1 de enero de 2027 la entrada en vigor del requisito de utilizar células nacionales contemplado en la Lista II de la Approved List of Models and Manufacturers (ALMM) para los proyectos de acceso abierto (open access) y medición neta (net metering).
Los proyectos de estas dos categorías que entren en operación antes del 31 de diciembre de 2026 podrán seguir utilizando módulos fabricados en la India que incorporen células importadas no incluidas en la ALMM Lista II.
Un fabricante indio afirmó que esta ampliación del plazo probablemente prolongará las compras de células procedentes de China y retrasará parte de la transición de la India hacia módulos fabricados con células de producción nacional, sosteniendo así la demanda de células importadas durante el segundo semestre de 2026.
Sin embargo, fuentes del mercado señalaron que la demanda adicional procedente de la India no será suficiente para compensar el débil consumo y el exceso de oferta existentes en el conjunto del mercado de exportación.
Por otra parte, China introducirá un impuesto al consumo sobre las células fotovoltaicas a partir del 1 de abril de 2027, con una tasa inicial del 2 %, que aumentará al 4 % desde el 1 de abril de 2028.
El impuesto también se aplicará a la parte correspondiente a la fabricación de células en los módulos terminados, incluidos aquellos producidos por fabricantes verticalmente integrados. Las tecnologías emergentes, como las células de perovskita, tándem y arseniuro de galio, permanecerán exentas hasta el 31 de diciembre de 2028.
Los participantes del mercado señalaron que esta medida podría ejercer presión al alza sobre las ofertas de células y fortalecer temporalmente la demanda si los compradores adelantan sus adquisiciones antes de su entrada en vigor.
No obstante, las fuentes advirtieron que los fabricantes podrían tener dificultades para trasladar completamente ese costo adicional a sus clientes debido al persistente exceso de oferta y a los reducidos márgenes de beneficio en toda la cadena de suministro.
Algunos fabricantes orientados a la exportación también podrían considerar trasladar una mayor parte de su producción de células y módulos fuera de China para reducir su exposición al nuevo impuesto. Los participantes del sector señalaron que los productores deberán comparar la posible carga fiscal sobre los pedidos posteriores a abril de 2027 con la diferencia de costos entre fabricar en China o en el extranjero antes de determinar si esta estrategia resulta económicamente viable.
OPIS, empresa de Dow Jones, proporciona precios, noticias, datos y análisis sobre gasolina, diésel, combustible para aviación, GLP y líquidos del gas natural (NGL), carbón, metales y productos químicos, además de combustibles renovables y mercados ambientales. En 2022 adquirió los activos de datos de precios de Singapore Solar Exchange y actualmente publica el informe semanal OPIS APAC Solar Weekly Report.
Las opiniones y los puntos de vista expresados en este artículo pertenecen exclusivamente al autor y no reflejan necesariamente los de pv magazine.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment