Centros de datos en EE. UU. superan la capacidad de la red eléctrica, y la solar aparece como solución
El sector tecnológico global atraviesa una transformación estructural que redefine la relación entre la economía digital y la infraestructura energética. En Estados Unidos, el avance de la inteligencia artificial (IA) generativa y la proliferación de modelos de lenguaje de gran escala (LLM) desencadenaron una demanda eléctrica sin precedentes, que ya supera la capacidad de planificación histórica de las empresas eléctricas. Proyecciones de Goldman Sachs indican que el consumo de energía de los centros de datos estadounidenses deberá crecer cerca de un 175% hasta 2030 respecto de los niveles de 2023, lo que equivale a añadir al sistema eléctrico de EE. UU. una carga similar a la de uno de los diez mayores países consumidores de energía del mundo.
El abismo entre la demanda digital y la inercia de la red
Las cargas de trabajo de IA difieren cualitativamente de la computación en la nube convencional. Una búsqueda en Google consume cerca de 0,3 Wh; una consulta a ChatGPT exige aproximadamente 2,9 Wh, diez veces más por transacción. Los centros de datos, responsables del 4,4% de la carga eléctrica total de EE. UU. en 2023, deberían pasar a representar entre el 9% y el 17% del consumo nacional hasta el final de esta década, afirma el Electric Power Research Institute (EPRI).
Esa velocidad de expansión choca con una red regulada y envejecida. El problema no está solo en la generación, sino en la incapacidad de transmisión y en la lentitud de los procesos de interconexión. Al final de 2025, más de 2,2 teravatios de capacidad de generación y almacenamiento esperaban aprobación para conectarse a la red, casi el doble de la capacidad total instalada actualmente en el país. En regiones saturadas como el norte de Virginia, el plazo para la energización de un nuevo centro de datos puede llegar a diez años, en caso de que sean necesarias actualizaciones significativas en la transmisión.
El cuello de botella físico y regulatorio
Además de las barreras geográficas, existe una escasez física de equipos esenciales. Los grandes transformadores de potencia (LPT), vitales para la red, tienen tiempos de espera (lead times) que ahora llegan a cuatro años (128 a 144 semanas). Como la producción doméstica en EE. UU. cubre solo el 20% de la demanda, la modernización de la red está vulnerable a interrupciones logísticas globales.
Regiones como Virginia, la “Capital Mundial de los Centros de Datos”, ya sienten los límites físicos. En julio de 2024, la falla de un solo equipo causó la desconexión simultánea de 60 centros de datos, casi provocando un apagón en cascada en la región. En Texas, el operador ERCOT proyecta la necesidad de 51 GW de nueva demanda hasta 2030, comprimiendo 50 años de crecimiento histórico en apenas seis años.
La solución solar y el paradigma del almacenamiento (BESS)
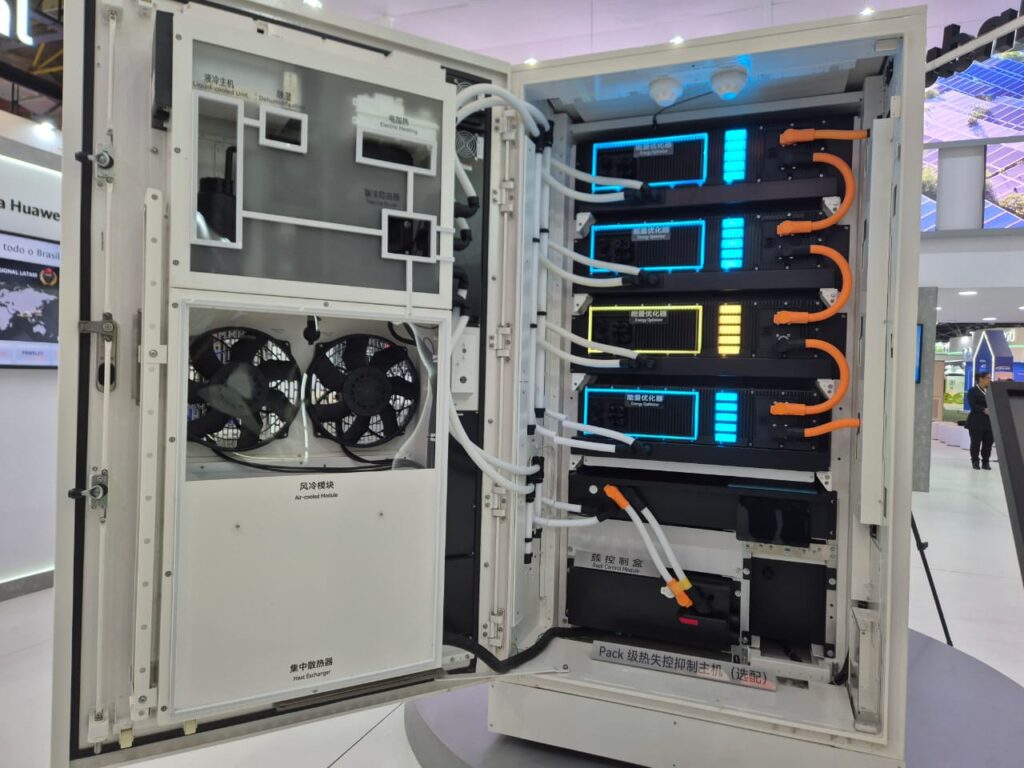
Ante el colapso de los plazos de la red tradicional, el sector tecnológico redirigió inversiones hacia la energía solar combinada con sistemas de almacenamiento de energía en baterías (BESS). Este enfoque ofrece velocidad de implementación y control directo sobre el suministro. Mientras los proyectos nucleares tardan más de 15 años en completarse y las nuevas turbinas de gas enfrentan escasez de suministros hasta la década de 2030, la solar y el almacenamiento pueden implementarse en meses o pocos años.
La viabilidad económica alcanzó un punto de inflexión en 2026. De acuerdo con datos de BloombergNEF, el costo nivelado de electricidad (LCOE) para sistemas combinados de solar y almacenamiento de cuatro horas cayó a 57 dólares/MWh. En contraste, el costo para turbinas de gas de ciclo combinado (CCGT) subió a 102 dólares/MWh, un récord histórico impulsado por la alta demanda y las restricciones de oferta. Esa diferencia crea una ventaja de costo de ciclo de vida del 30% al 50% para las soluciones renovables frente a las fósiles.
Del PPA financiero al “parque de energía” físico
El modelo tradicional de contrato de compraventa de energía (PPA), que funcionaba esencialmente como un instrumento de cobertura financiera, evolucionó hacia la entrega física y el emparejamiento 24/7. Gigantes como Google, Microsoft y Amazon buscan ahora proyectos de “parques de energía” ubicados detrás del medidor (behind-the-meter), con generación solar y baterías físicamente conectadas al campus del centro de datos, evitando, al menos parcialmente, las filas de interconexión a la red.
El acuerdo de 1 GW firmado entre Google y TotalEnergies en Texas ejemplifica esta tendencia, destinando la producción solar directamente a las operaciones de la empresa en el estado. En 2026, se estima que EE. UU. añadirá 43,4 GW de nueva capacidad solar utilitaria, lo que representa la mitad de toda la nueva generación instalada en el país. En Texas, la generación solar debe superar al carbón por primera vez este año, consolidando el cambio estructural en curso en la matriz energética.
BESS: El amortiguador operativo
Las baterías se volvieron indispensables para gestionar las fluctuaciones rápidas de carga inherentes al entrenamiento de modelos de IA, que pueden saltar al 90% de la capacidad en milisegundos, causando oscilaciones perjudiciales para la frecuencia de la red. En 2025, EE. UU. instaló un récord de 15 GW de almacenamiento a escala utilitaria, un crecimiento del 35% respecto del año anterior. El BESS también viene sustituyendo generadores diésel en los sistemas de respaldo, reduciendo emisiones locales y facilitando el licenciamiento ambiental en comunidades preocupadas por la calidad del aire.
Conclusión: Hacia la independencia de la red
El escenario de 2026 indica que los centros de datos ya no son consumidores pasivos, sino disruptores activos del sistema eléctrico. El desacoplamiento de la red tradicional mediante soluciones integradas de solar y almacenamiento representa, en el corto plazo, la alternativa más viable para sostener la carrera global de la IA.
La transición estará marcada por tres pilares fundamentales:
- Independencia de infraestructura: Centros de datos que operan como microrredes híbridas para evitar filas de interconexión que se extienden por casi una década.
- Responsabilidad de costos: El fin de los subsidios estatales y la adopción de modelos en los que el sector tecnológico financia directamente la modernización de la red.
- Innovación en almacenamiento: La sustitución progresiva de las centrales de punta a gas por sistemas BESS, impulsada por un LCOE que vuelve al gas económicamente obsoleto para el soporte de cargas digitales.
La capacidad de EE. UU. para mantener el liderazgo tecnológico en IA dependerá de la velocidad con que el país pueda integrar la generación solar y el almacenamiento de larga duración en un sistema eléctrico que enfrenta su mayor prueba de estrés en un siglo.
Sobre el autor:
Especialista en sistemas fotovoltaicos y almacenamiento en baterías, João Paulo Menezes posee un MBA en créditos de carbono, es fundador y director de Solareg Energia Solar, empresa especializada en proyectos fotovoltaicos con sede en Goiás, Brasil. Actúa en el sector de la energía solar desde 2016 y lideró la ejecución de diversos proyectos en varios segmentos.
Las opiniones y los puntos de vista expresados en este artículo pertenecen exclusivamente al autor y no reflejan necesariamente los de pv magazine.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment