Las incorporaciones globales de baterías alcanzaron 108 GW en 2025, según la IEA
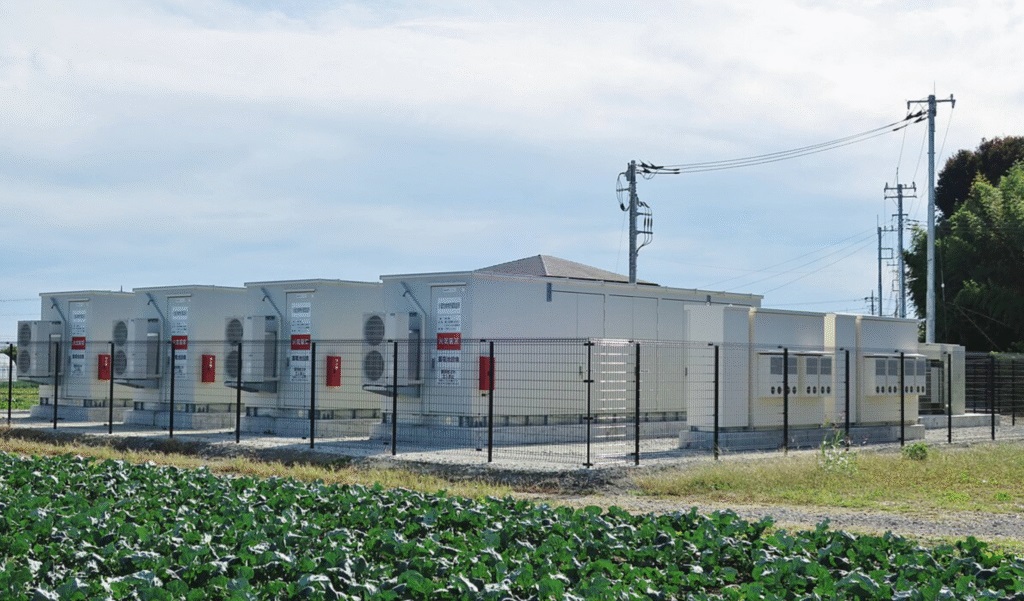
La caída de los costos y una mayor demanda llevaron a un aumento del 40% en las incorporaciones de baterías en 2025, según los últimos datos de la IEA. Esto estuvo impulsado por una importante aceleración en el despliegue a escala de servicios públicos, que representó 87 GW de los 108 GW añadidos en 2025.
Alrededor de 24 GW de incorporaciones de BESS a escala de servicios públicos en 2025 estuvieron colocados junto con renovables, a la par del año anterior. Esto significa que la participación de la capacidad colocada junto con renovables cayó a poco menos del 30%, lo que la IEA atribuyó a reformas de mercado en China a comienzos de 2025 que eliminaron mandatos amplios de colocación conjunta.
Entre los mercados clave de crecimiento identificados por la IEA estuvo Australia, donde las incorporaciones de capacidad de baterías se dispararon hasta casi 8 GW, casi nueve veces más que el año anterior.
Las instalaciones a escala de servicios públicos en Australia aumentaron de menos de 1 GW en 2024 a alrededor de 4,2 GW en 2025, mientras que las incorporaciones detrás del medidor crecieron de aproximadamente 0,2 GW a cerca de 3,4 GW, respaldadas por incentivos a nivel estatal y federal. Esto significa que el almacenamiento en baterías representa ahora alrededor del 18% de la capacidad despachable instalada en Australia, por delante de China (7%), Estados Unidos (5%) y Europa (4%).

Fuente: Agencia Internacional de Energía (IEA)
China sigue dominando las incorporaciones de BESS en términos absolutos. En 2025 se añadieron en China algo más de 63 GW de nueva capacidad de baterías, un tercio más que en 2024. Las instalaciones a escala de servicios públicos representaron 55 GW del total, mientras que la IEA registró alrededor de 8 GW de incorporaciones detrás del medidor.
En Estados Unidos, 19 GW de almacenamiento en baterías se repartieron entre más de 16 GW de BESS a escala de servicios públicos y casi 3 GW detrás del medidor.
Los BESS a escala de servicios públicos pueden haber representado la mayor parte de las nuevas incorporaciones de capacidad, pero las instalaciones globales detrás del medidor también se aceleraron en 2025. La IEA señaló que los mercados con altos precios minoristas de electricidad y marcos de políticas favorables registraron un mayor despliegue.
La drástica caída de los costos del almacenamiento en baterías —más de un 90% entre 2010 y 2025— ha respaldado el crecimiento del despliegue, según la IEA, mientras que la creciente proporción de renovables en la matriz global de generación de energía también ha incrementado la demanda.
La IEA señaló que los primeros proyectos de baterías se concentraban en “mercados de servicios auxiliares lucrativos pero relativamente poco profundos”, pero los modelos de negocio para BESS han cambiado. El arbitraje de energía —almacenar energía cuando los precios son bajos para venderla cuando son altos— se ha convertido en la aplicación dominante. La IEA estima que la participación de los proyectos dedicados a este tipo de desplazamiento de energía ha aumentado de alrededor del 40% en 2015 a más del 90% en 2025.
Las duraciones del almacenamiento en baterías también han aumentado a medida que creció la demanda de desplazamiento de energía. La duración promedio de los proyectos comisionados subió a tres horas en 2025, desde alrededor de dos horas en 2023.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment