Los módulos solares fabricados en EE. UU. se acercan a la paridad de costos con la oferta mundial
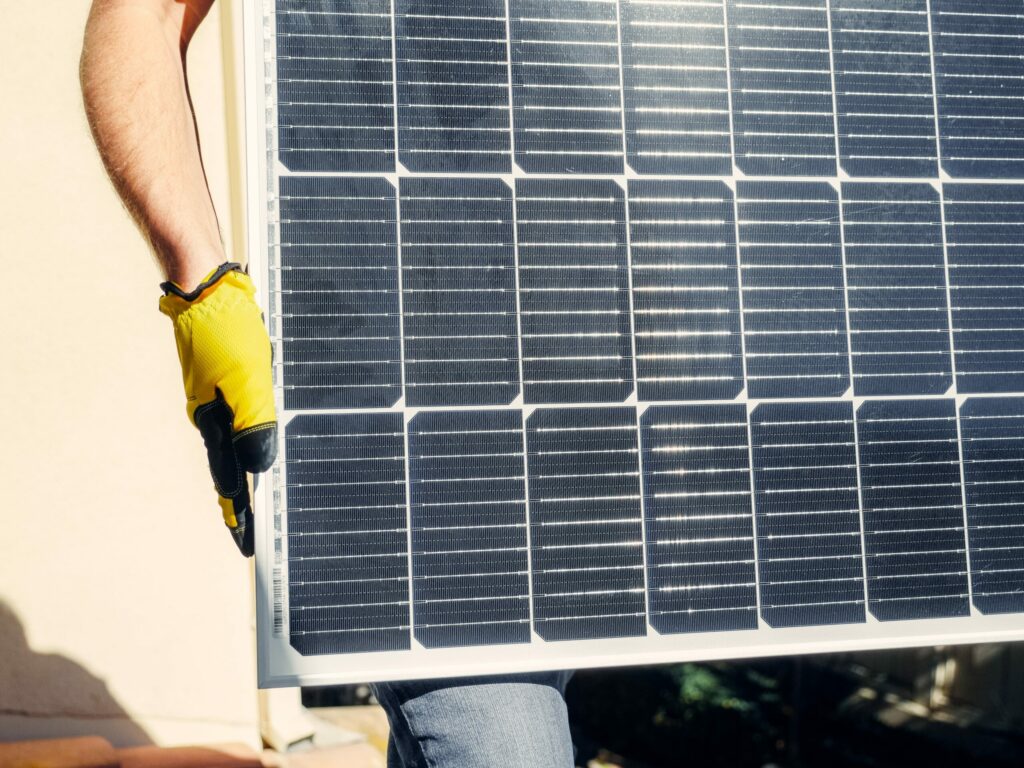
La firma de asesoría técnica Intertek CEA publicó su Informe de previsión de precios fotovoltaicos del segundo trimestre de 2026, en el que proyecta un reajuste estratégico en los principales centros mundiales de fabricación solar. Mientras los proveedores chinos buscan recuperar los márgenes de beneficio tras un período prolongado de compresión de precios, se espera que los precios de los módulos en Estados Unidos, India y otros importantes mercados del resto del mundo se mantengan relativamente estables hasta 2027.
Se prevé que las instalaciones solares mundiales anuales permanezcan limitadas a un rango bajo de 600 GW en 2026 y 2027, frente a aproximadamente 650 GW en 2025. Esta desaceleración está impulsada principalmente por el estancamiento del mercado interno chino, reforzado por la eliminación gradual de los subsidios a la demanda, normas más estrictas sobre el consumo de energía y nuevos estándares de eficiencia, según el informe.
Los proveedores chinos viran hacia la expansión de márgenes
La política interna de China está acelerando los aumentos de precios en el mercado doméstico, que se espera que se trasladen a los mercados internacionales, según el informe. Los principales fabricantes chinos prevén reducir los volúmenes de exportación mientras buscan activamente ventas internacionales con mayores márgenes.
Según el modelo regional de costos de Intertek CEA, los costos de producción integrada presentan una enorme dispersión a escala mundial. Los costos de producción totalmente integrada de módulos TOPCon en China siguen marcando el mínimo mundial, por debajo de 0,12 dólares/W. En el Sudeste Asiático e India, los costos regionales de fabricación se sitúan en torno a 0,17 dólares/W para la tecnología TOPCon.
Mientras tanto, los costos totales de fabricación en Estados Unidos sin subsidios para módulos TOPCon que utilizan celdas estadounidenses superan los 0,37 dólares/W antes de los incentivos. Sin embargo, al tener en cuenta los créditos fiscales a la producción de manufactura avanzada de la Sección 45X, los costos netos de producción de TOPCon en Estados Unidos descienden hasta aproximadamente 0,21 dólares/W.
Los subsidios de la Sección 45X eliminan efectivamente gran parte de la desventaja histórica de costos de la fabricación nacional estadounidense, reduciendo la brecha neta de costos entre los módulos fabricados en Estados Unidos y las importaciones no chinas procedentes del Sudeste Asiático o India a apenas entre 0,01 y 0,03 dólares/W.
La política comercial y los mandatos regulatorios determinan los precios regionales
Se prevé que los precios de los módulos en Estados Unidos se mantengan elevados mientras los compradores esperan claridad definitiva sobre las estructuras arancelarias que surjan de la investigación en curso de la Sección 232 sobre el polisilicio. Aunque la capacidad operativa de producción de celdas fuera de los países sujetos a aranceles sigue siendo limitada, se espera que la expansión de la capacidad no sujeta a aranceles de lingotes, obleas y celdas durante 2026 y 2027 alivie los graves cuellos de botella en el abastecimiento.
En India, la dinámica de precios está cada vez más determinada por los mandatos de adquisición nacional. La Lista II de la Approved List of Models and Manufacturers (ALMM), que exige a los fabricantes nacionales de módulos utilizar celdas nacionales para las licitaciones públicas, ya está oficialmente en vigor.
Aunque se espera que los precios de los módulos indios se mantengan cerca de 0,20 dólares/W debido a los proyectos de 2026 acogidos a disposiciones anteriores, los desarrolladores enfrentan escasez de suministro de celdas a corto plazo para las entregas de finales de 2026 y 2027. Se prevé un segundo ajuste de costos en 2028, cuando la Lista III de la ALMM obligue a utilizar obleas producidas en el país.
En todas las rutas marítimas internacionales, los elevados costos de transporte continúan incrementando los precios base de los módulos, según el informe. Las interrupciones logísticas vinculadas al conflicto en curso en Oriente Medio y los recargos anticipados de temporada alta han elevado las tarifas de transporte marítimo por encima de 0,01 dólares/W, añadiendo presión sobre los costos de las entregas transfronterizas hasta 2027.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment