Batería de sodio-ion: Es hora de demostrar su valor
Hasta finales de abril de 2026, las perspectivas de que la tecnología de baterías de sodio-ion alcanzara una industrialización a gran escala se tomaban con cierto escepticismo.
Esa percepción cambió cuando los pesos pesados de la industria CATL y HyperStrong firmaron el mayor acuerdo de suministro de baterías de sodio-ion hasta la fecha. El acuerdo de 60 GWh abarca tres años e implicará una estrecha colaboración entre los socios estratégicos en I+D tecnológica, aplicaciones de productos y despliegue de proyectos.
“Desde nuestra perspectiva, esta cooperación no consiste únicamente en asegurar capacidad futura de suministro, sino también en acelerar la industrialización y comercialización de la tecnología de almacenamiento con sodio-ion”, declaró a ESS News Jianhui Zhang, fundador, presidente y director ejecutivo de HyperStrong.
Describió las baterías de sodio-ion como una vía complementaria importante, más que como un reemplazo de los sistemas basados en litio. En un panorama tecnológico más diversificado, las distintas químicas atenderían aplicaciones específicas en función de sus fortalezas, añadió, y señaló que se espera que el sodio-ion se utilice en almacenamiento a escala de servicios públicos, aplicaciones de alta ciclicidad, centros de datos y casos de uso emergentes de infraestructura de “IA + energía”.
HyperStrong planea impulsar inicialmente proyectos de demostración y despliegues comerciales en fase temprana de baterías de sodio-ion en el mercado chino, antes de expandirse gradualmente a los mercados globales sobre la base de los datos operativos y la experiencia de ingeniería obtenidos en estos proyectos.
“En la actualidad, tanto los mercados nacionales como internacionales muestran un fuerte interés en el potencial de la tecnología de sodio-ion, particularmente por su idoneidad para almacenamiento de larga duración en el rango de cuatro a seis horas y más, su amplio rango de temperatura de operación, su elevado desempeño en seguridad y su valor a largo plazo durante ciclos de vida de 15 años o más”, dijo Zhang.
El cambio tecnológico no surge de la nada. Ya en 2021, CATL presentó su primera batería de sodio-ion con una densidad energética de 160 Wh/kg y la promesa de alcanzar 200 Wh/kg en el futuro. A finales de 2023, el mayor fabricante mundial de celdas de baterías afirmó que ya había establecido una cadena industrial básica para las baterías de sodio-ion y había alcanzado capacidades de producción en masa.
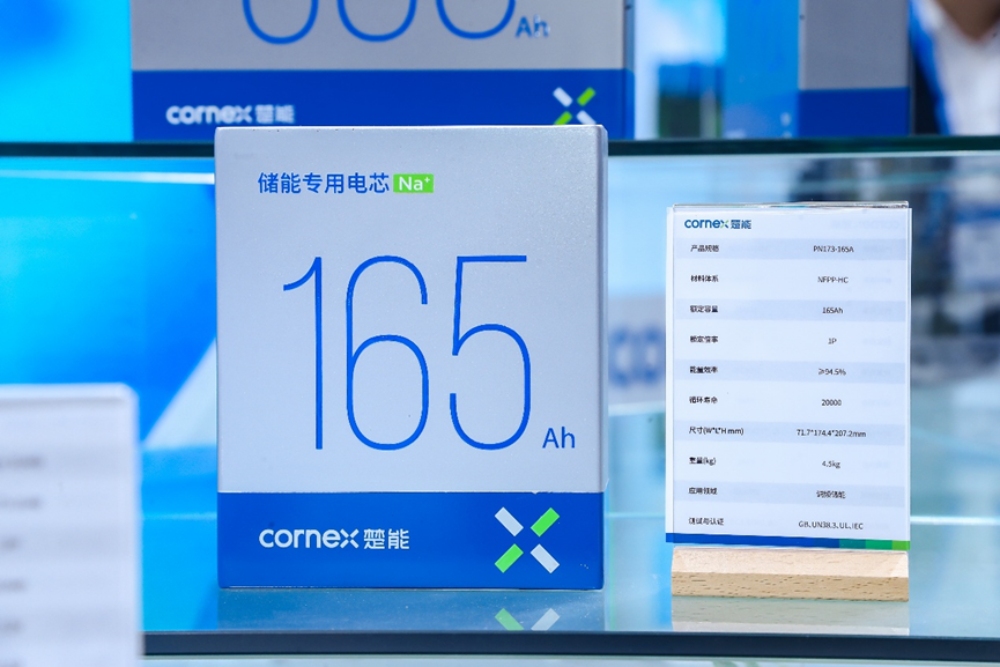
Avanzando hasta 2026, y después de varios hitos en el desarrollo del sodio-ion para aplicaciones en vehículos eléctricos, CATL presentó lo que describe como la primera plataforma de sodio-ion del mundo diseñada específicamente para almacenamiento de energía, y anunció su despliegue comercial dentro del mismo año. Su producto más reciente es una celda de gran formato de más de 300 Ah con una densidad energética de aproximadamente 160 Wh/kg, una eficiencia de conversión energética del sistema del 97%, una vida útil de más de 15.000 ciclos con una retención de capacidad del 80% y un rango de temperatura de operación de -40 °C a 70 °C.
Mientras tanto, HyperStrong, como principal integrador de sistemas de almacenamiento de energía de China y uno de los cinco mayores del mundo, viene desarrollando capacidades técnicas en almacenamiento con sodio-ion desde 2021. Su trabajo abarca caracterización de celdas, adaptación de plataformas de voltaje, estrategias de control del sistema de gestión de baterías (BMS), gestión térmica y modelado de operación durante el ciclo de vida, trabajos fundamentales que sustentan el acuerdo de 60 GWh.
Contexto químico
Pero aunque el acuerdo es ampliamente considerado un hito, no debe exagerarse su importancia. El fosfato de hierro y litio (LFP) seguirá dominando el espacio del almacenamiento de energía con baterías durante el futuro previsible, aunque la competitividad de costos podría inclinarse a favor del sodio-ion más pronto que tarde.
Los analistas de CRU Group, con sede en Londres, esperan que el pirofosfato de hierro y sodio (NFPP), el análogo de sodio del LFP, alcance la paridad de costos con el LFP en 2028 y potencialmente lo supere más adelante en esta década.
Aunque a menudo se trata como una única química, el sodio-ion, al igual que el litio-ion, incluye distintas químicas de cátodo. El azul/blanco de Prusia, los óxidos en capas y los polianiones (NFPP) se encuentran en diferentes etapas de madurez y no son directamente comparables. CRU toma el NFPP como base para su modelado a partir del análisis de los principales actores de la industria y de sus químicas preferidas.
“A pesar de la menor densidad energética del NFPP frente a su análogo de azul de Prusia y a sus equivalentes de óxido en capas, esta química cuenta con una vida útil de ciclos mucho más prolongada debido a su estructura cristalina más robusta, lo que resulta fundamental para las aplicaciones BESS en particular, especialmente a medida que las garantías de más de 20 años se vuelven habituales en la industria”, afirmó Ed Rackley, responsable de análisis y previsiones de almacenamiento de energía de CRU.
Prueba de escala
En última instancia, las nuevas químicas de baterías se ponen a prueba en la planta de fabricación, y estos siguen siendo productos de primera generación. El informe Battery 2035 de McKinsey & Company establece como referencia que los fabricantes de baterías alcancen rendimientos superiores al 95% y una efectividad global de los equipos de al menos el 85% dentro de los 18 meses posteriores a la producción de sus primeras celdas. En mayo de 2026, CATL no estaba preparada para decir a ESS News si este objetivo es alcanzable para sus celdas de sodio-ion, ni para revelar las tasas iniciales y futuras previstas de descarte. Aun así, es razonable suponer que, si algún fabricante del mundo puede alcanzar ese nivel de desempeño a escala, probablemente sea CATL.
“El negocio de las tecnologías de baterías, ya sean de sodio-ion o de litio-ion, es un juego de optimización de costos y mejora de rendimientos”, afirmó Arthur Claire, director de tecnología de Sinovoltaics, consultora de aseguramiento de calidad para desarrolladores de almacenamiento con baterías y energía solar. “Actualmente, las plantas de fabricación de litio-ion llevan algunos años funcionando y cuentan con una enorme ventaja en términos de experiencia y mejora de rendimientos frente al sodio-ion”. Como resultado, cabe esperar una pronunciada curva de aprendizaje para el sodio-ion.
Sinovoltaics ya ha realizado auditorías de fábricas en el segmento del sodio-ion e identificado algunos desafíos específicos. “Consideramos la fase de recubrimiento del proceso de fabricación como un paso crítico que debe dominarse”, dijo Claire.
Dependiendo de la química del cátodo, los fabricantes deben optimizar de forma diferente la formulación de la suspensión, los perfiles de secado y la arquitectura de los electrodos. En este sentido, los cátodos de sodio-ion de óxido en capas se consideran la vía más avanzada para una ampliación rápida y de menor riesgo frente a los sistemas de blanco/azul de Prusia o de polianiones. También se consideran la opción más compatible con el litio-ion, ya que son los que más se ajustan a los procesos existentes de fabricación de baterías de litio.
CATL utilizó blanco/azul de Prusia en sus productos de sodio-ion de primera generación en 2021. Cinco años después, su producto más reciente se basa en un cátodo compuesto de óxido en capas. Desde 2016, CATL ha invertido cerca de 10.000 millones de yuanes (1.500 millones de dólares) en I+D de sodio-ion. La empresa afirmó que ha mejorado significativamente la densidad energética mediante el control de la morfología y la modificación de superficies.
En el ámbito de la fabricación, asegura haber resuelto desafíos clave de ampliación de escala en la producción de ánodos de carbono duro, como la formación de espuma y el control de la humedad, mediante enfoques que incluyen el ajuste del tamaño de poro a escala de ángstrom, el bloqueo molecular del agua en la superficie y la formación dinámica adaptativa, todos ellos destinados a garantizar la consistencia entre lotes a gran escala.
Sin embargo, desde la perspectiva de la calidad del producto, la introducción de nuevas tecnologías de celdas de batería no está exenta de dificultades. Aunque se afirma que la plataforma de sodio-ion más reciente de CATL es compatible con su celda de litio-ion de 587 Ah existente, el proceso de integración del sistema requerirá ingeniería adicional durante las primeras etapas de comercialización.
“Debido a que las baterías de sodio-ion difieren de las LFP en sus características electroquímicas, plataforma de voltaje y comportamiento de carga y descarga, todavía se requieren adaptación y optimización a nivel de sistema”, explicó Zhang, de HyperStrong.
HyperStrong pretende integrar la tecnología de sodio-ion en la arquitectura de su plataforma de almacenamiento existente mediante actualizaciones específicas a nivel de sistema, en lugar de construir desde cero una plataforma completamente independiente. Esto incluye optimizar las estrategias del sistema de gestión de baterías, la lógica de gestión térmica, la configuración de parámetros operativos y los modelos de operación durante el ciclo de vida.
“Consideramos este esfuerzo como un paso necesario para desarrollar capacidades de integración de sistemas y experiencia operativa a largo plazo en condiciones complejas del mundo real”, afirmó Zhang.
Próxima fase
Si CATL cumple con el acuerdo de suministro, la fabricación de sodio-ion entrará en una nueva fase y se establecerá como una tecnología escalable demostrada. Dicho esto, el desafío de ampliar la escala probablemente se desarrollará de forma muy diferente para los nuevos participantes. La curva de aprendizaje será más pronunciada para el creciente número de startups de sodio-ion.
“Mientras que gigantes de la fabricación de litio-ion como CATL pueden aprovechar años de experiencia operativa en la producción de litio-ion, no puede decirse lo mismo de los nuevos participantes que comenzaron fabricando baterías de sodio-ion desde el primer día”, afirmó Claire, de Sinovoltaics.
De hecho, según la base de datos Gigafactory de Benchmark Mineral Intelligence (BMI), alrededor de dos tercios de la capacidad proyectada de sodio-ion en cartera para 2035 está vinculada a productores de nivel 3. Solo el 10% corresponde a fabricantes de nivel 1, empresas que ya han demostrado capacidad para producir celdas de baterías a gran escala para clientes fuera de China. El panorama es marcadamente diferente para las baterías de litio-ion, donde más del 40% de la capacidad está asociada a productores de nivel 1, frente a alrededor del 20% correspondiente a actores de nivel 3.
“El crecimiento del mercado de sodio-ion domina actualmente la narrativa y estamos siguiendo una capacidad en cartera de 660 GWh para finales de la década”, dijo Evan Hartley, gerente de investigación de BMI. “La mayor parte de esta capacidad, 433 GWh, procede de nuevos participantes de nivel 3. Sin embargo, los productores de nivel 1 como CATL se están expandiendo rápidamente y disponen de los recursos necesarios para aumentar la producción con gran rapidez en respuesta a la demanda”.
CATL no es el único fabricante de celdas que incursiona en el sodio-ion. BYD, EVE Energy, Gotion High-Tech, Envision Energy, Great Power y HiNa Battery figuran entre las empresas chinas consolidadas que cuentan con productos de sodio-ion.
Según la base de datos de BMI, China representa actualmente el 99,6% de la capacidad mundial de fabricación de sodio-ion, una proporción que se prevé que disminuya solo ligeramente, hasta el 98%, en 2030. Para finales de la década, se espera que Estados Unidos se sitúe ligeramente por delante de Europa, mientras continúan entrando startups al sector a ambos lados del Atlántico.
Aun así, algunos de los aspirantes más ambiciosos de la industria de fabricación de baterías, incluida la europea Northvolt, que desarrollaba tecnologías tanto de litio como de sodio-ion, ya han enfrentado dificultades o han colapsado bajo el peso de los desafíos de escalamiento inherentes a la fabricación de celdas de baterías. En Estados Unidos, empresas como Natron Energy, surgida de la Universidad de Stanford y que presentó ambiciosos planes para una gigafábrica de sodio-ion de 24 GW en Estados Unidos, también ha cesado sus operaciones.
La fabricación de celdas de baterías sigue estando lejos de ser sencilla y, en última instancia, serán la calidad del producto, los rendimientos de fabricación y la confiabilidad a largo plazo los factores que determinarán qué actores sobreviven al proceso de ampliación de escala.
“Si hoy estuviera comprando celdas de sodio-ion, buscaría proveedores con experiencia demostrada en fabricación y una sólida cobertura de seguros en caso de quiebra”, afirmó Claire, de Sinovoltaics. “Desde una perspectiva técnica, también exigiría curvas de degradación validadas, no simuladas, para diferentes tasas C, profundidades de descarga (DoD) y temperaturas de operación”.
Ventajas y desventajas
El sodio es miles de veces más abundante que el litio, lo que hace que esté ampliamente disponible, sea potencialmente más barato y esté menos expuesto a restricciones de suministro. Es más seguro, tiene una vida útil de ciclos más prolongada y puede tolerar condiciones de operación más exigentes.
En comparación con las alternativas de litio, el sodio-ion ofrece un desempeño particularmente bueno en determinadas aplicaciones: entornos de temperaturas extremas, especialmente climas fríos, tasas C elevadas y centros de datos de IA.
Tiene una menor densidad energética volumétrica y gravimétrica, lo que implica sistemas más grandes y pesados para almacenar la misma cantidad de energía, pero dado que presenta un riesgo de fuga térmica mucho menor que las químicas de litio-ion, solo requiere refrigeración pasiva sencilla.
Este artículo de fondo de Marija Maisch apareció en la edición de julio de la primera revista impresa de ESS News, distribuida ampliamente durante The smarter E Europe 2026. Puede leerse en formato digital aquí.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment