El auge del almacenamiento en baterías en EE. UU. está impulsado por los centros de datos y los retrasos en la interconexión
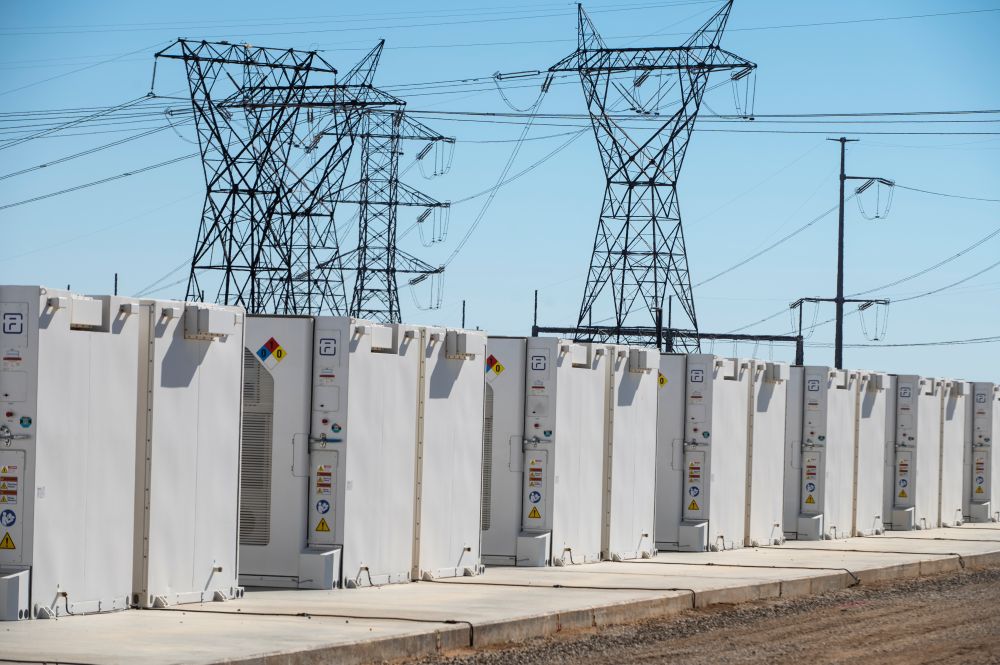
El mercado estadounidense de almacenamiento en baterías está experimentando un impulso sin precedentes y crece a casi el doble del ritmo mundial. Si bien hace un año las preocupaciones del sector estaban dominadas por las fricciones regulatorias relacionadas con las restricciones sobre Entidades Extranjeras de Preocupación (FEOC), los aranceles sobre la cadena de suministro y los retrasos en los permisos locales, el fuerte aumento de la demanda eléctrica, particularmente por la expansión de los centros de datos, está llevando al almacenamiento de energía a un ciclo de rápido crecimiento.
Durante un panel ejecutivo organizado por el bufete Norton Rose Fulbright en las afueras de San Francisco, directivos de cinco importantes empresas de almacenamiento en baterías analizaron si el sector está atravesando una exuberancia irracional o respondiendo a necesidades estructurales del mercado.
La moderadora del panel, Kat Gamache, socia de Norton Rose Fulbright en Houston, planteó el rápido cambio preguntando si la industria se encuentra en medio de una “fiebre del oro de las baterías”, y señaló que apenas doce meses atrás la conversación se centraba en si el almacenamiento podría siquiera sobrevivir a los “abrasadores aranceles” y las normas comerciales.
Retrasos en la interconexión y adaptación de la cadena de suministro
A pesar de las normas comerciales federales y la oposición local al emplazamiento de proyectos, los desarrolladores de almacenamiento y los proveedores de equipos se están adaptando rápidamente. Los fabricantes han dedicado los últimos dos años a reestructurar las redes de suministro para garantizar que las entregas de los proyectos se mantengan dentro de los plazos y, al mismo tiempo, cumplan con los requisitos nacionales.
“Ha requerido una enorme cantidad de trabajo cambiar nuestras cadenas de suministro y trasladarlas a Estados Unidos para poder entregar baterías que superen los requisitos de FEOC”, dijo Julian Nebreda, CEO de Fluence.
Los ejecutivos del sector destacan que la industria ha dejado atrás su fase especulativa inicial y ha entrado en una fase de ejecución. Un enorme volumen de proyectos está alcanzando ahora la madurez y avanzando a través de las colas regionales de interconexión, lo que genera una demanda sostenida de equipos de balance de planta y servicios de integración.
“En 2020, las baterías eran la gran novedad”, señaló Andrew Waranch, CEO de Spearmint Energy. “A medida que avanzamos en 2026 y miramos hacia 2027, vemos una enorme cantidad de proyectos saliendo de la cola de interconexión. El atractivo inicial ya pasó. Ahora estamos en la carne de verdad.”
En cuanto a la saturación del mercado, los desarrolladores no prevén que se produzca un escenario de sobreconstrucción en el corto plazo, dada la urgente necesidad de capacidad de red.
“Cualquier pregunta sobre una fiebre del oro sugiere que puede haber un elemento de exuberancia irracional”, dijo Bailey McCallum, CEO de Goshe Energy Storage. “¿Estamos en una fiebre del oro de las baterías en la que estamos construyendo de más? No lo creo, debido al aumento de la demanda de capacidad.”
Los operadores de red afrontan retrasos de varios años para incorporar nueva generación a gas natural o construir grandes infraestructuras de transmisión, lo que deja al almacenamiento en baterías como la principal opción de rápido despliegue.
“El almacenamiento es la principal fuente de capacidad a corto plazo”, explicó Chris Taylor, CEO de GridStor, y señaló que los factores favorables de la red están compensando actualmente las fricciones de la política federal.
Cambio hacia ingresos a largo plazo y demanda de los hiperescaladores
El modelo comercial del almacenamiento de energía está atravesando una transformación fundamental. Históricamente dependientes del arbitraje comercial a corto plazo en mercados eléctricos regionales como ERCOT en Texas o CAISO en California, los desarrolladores están cerrando cada vez más contratos de compraventa de energía a largo plazo y estructuras de tolling con compradores con grado de inversión.
“Muchos de nosotros estamos experimentando un cambio desde una fuerte dependencia de los ingresos comerciales procedentes del arbitraje y los servicios auxiliares… hacia ingresos contratados a largo plazo, ya sea mediante compras de empresas de servicios públicos con grado de inversión o de hiperescaladores bien capitalizados”, afirmó Taylor.
Brian Hayes, CEO de Key Capture Energy, subrayó la necesidad de este cambio operativo para la viabilidad de los proyectos a largo plazo.
“Considero el almacenamiento como un servicio para la red”, dijo Hayes. “Si el almacenamiento sigue intentando ir detrás del arbitraje, nos vamos a matar.”
Un enorme impulsor de este cambio es la demanda directa de los hiperescaladores tecnológicos que buscan capacidad rápida y confiable detrás del medidor para respaldar las cargas de los centros de datos. Los pedidos de baterías a gran escala se han expandido rápidamente a medida que las empresas tecnológicas buscan soluciones eléctricas de rápido despliegue que acompañen sus planes de expansión de capacidad de cómputo.
Nebreda destacó este repentino giro del mercado y señaló que la demanda directa de los hiperescaladores por activos detrás del medidor ha crecido rápidamente hasta convertirse en una enorme cartera de proyectos.
“Hace dos trimestres teníamos muy poco en esa cartera”, dijo Nebreda. “En nuestra última conferencia de resultados, informamos de 37.000 MW en pedidos de baterías y esa cartera está creciendo rápidamente.”
Al referirse al papel del almacenamiento en la expansión tecnológica, Nebreda añadió: “No se construirá un centro de datos en Estados Unidos sin almacenamiento en baterías.”
Desafíos de verificación y oposición local
Aunque la demanda sigue siendo elevada, los desarrolladores señalan que los obstáculos regulatorios y comunitarios continúan representando importantes puntos de fricción operativa. El cumplimiento de las normas comerciales y la verificación de FEOC plantean obstáculos administrativos persistentes para los equipos de compras.
“Lo que más me asusta es que estuvimos en una reunión de la American Clean Power Association hace unas semanas y nos reunimos con varios fabricantes de celdas. Cada uno dijo que cumplía con FEOC, pero ninguno lo hace”, dijo Waranch, al señalar los desafíos relacionados con el origen de los minerales en las etapas iniciales de la cadena de suministro. “La verificación es complicada.”
Más allá de la política federal y las normas comerciales, los promotores de proyectos identifican los permisos locales y la oposición de las comunidades como su principal amenaza operativa.
“El NIMBYismo (del acrónimo inglés NIMBY: Not In My Back Yard, o “No en mi patio trasero”) y la oposición de las comunidades, gran parte de ella basada en la ignorancia, pueden ser brutales y pueden retrasar proyectos que uno cree que están a punto de llegar a la meta”, señaló Waranch, quien calificó la oposición local como su mayor temor.
Para abordar los obstáculos regulatorios y la relación con las comunidades, los desarrolladores han organizado alianzas de políticas a nivel estatal, como Storage Powering America y Lone Star Energy Storage Alliance, para informar a las legislaturas estatales sobre la confiabilidad de las baterías y las normas de seguridad.
“La incidencia a nivel estatal es importante”, añadió Taylor. “Tus probabilidades de ganar a nivel estatal son infinitamente mejores que a nivel federal… El costo es drásticamente menor, varios órdenes de magnitud menor.”
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment