Los precios del ensamblaje de módulos solares en Estados Unidos se estabilizan mientras los casos comerciales y los cambios de propiedad sacuden las cadenas de suministro
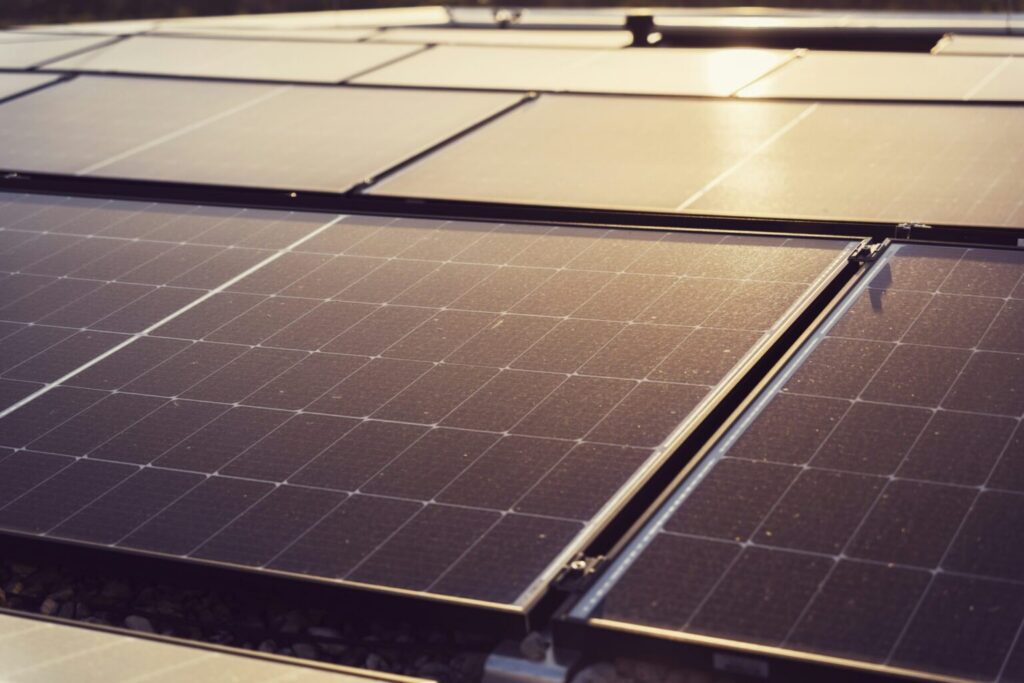
El mercado solar estadounidense continúa sorteando complejos ajustes regulatorios y un cambiante panorama comercial a mediados de 2026. Tras meses de incertidumbre política, los precios del ensamblaje nacional de módulos solares se estabilizaron en una mediana de 0,30 dólares por vatio, manteniéndose sin cambios durante mayo, junio y principios de julio, según datos publicados recientemente por la plataforma de adquisiciones Anza.
La referencia actual de 0,30 dólares/W representa un ligero repunte respecto de los 0,295 dólares/W registrados en abril, aunque permanece por debajo de los 0,31 dólares/W observados en el primer trimestre del año. Los precios de los 55 módulos ensamblados en Estados Unidos monitoreados por Anza se sitúan dentro de un rango intercuartílico (P25 a P75) de entre 0,280 y 0,325 dólares por vatio, reflejando distintos perfiles de riesgo, ubicaciones de abastecimiento de celdas y características de elegibilidad para los créditos fiscales.
Las normas FEOC desencadenan desinversiones estructurales
El endurecimiento de las normas sobre Entidades Extranjeras de Interés (FEOC) en el marco de la ley One Big Beautiful Bill (OBBB) ha provocado una ola de reestructuraciones corporativas en la fabricación de módulos en Estados Unidos.
Según las normas vigentes del Departamento del Tesoro, cualquier instalación de fabricación en la que una FEOC designada posea más del 25% del capital, varias FEOC controlen conjuntamente más del 40% del capital, o las FEOC mantengan más del 15% de la deuda pendiente, corre el riesgo de ser clasificada como una Entidad Extranjera Prohibida (Prohibited Foreign Entity, PFE). Los proyectos que dependan de módulos fabricados por una PFE podrían perder el acceso a los Créditos Fiscales a la Inversión (Investment Tax Credits, ITC) de la Ley de Reducción de la Inflación (Inflation Reduction Act, IRA).
Para preservar la elegibilidad de los proyectos de los compradores nacionales, los principales fabricantes con sede en China emprendieron ventas estructurales de activos:
- Trina Solar transfirió su planta de ensamblaje de Wilmer, Texas, a FREYR (rebautizada como T1 Energy), convirtiendo su participación en acuerdos de licencia de propiedad intelectual y suministro a largo plazo.
- JA Solar completó la venta del 100% del capital de su planta de 2 GW en Phoenix a Corning Inc., que ahora opera el sitio bajo el nombre American Panel Solutions.
- JinkoSolar vendió una participación controladora del 75,1% de su planta de Jacksonville, Florida, a FH Capital por 192 millones de dólares, conservando una participación minoritaria sin control del 24,9%.
- LONGi redujo su participación accionaria en la planta conjunta Illuminate USA, ubicada en Pataskala, Ohio, por debajo del umbral crítico del 24,9%.
Observadores de la industria señalan que, si bien la propiedad legal directa ha cambiado, una parte significativa de los equipos subyacentes y de las cadenas de suministro de lingotes y obleas sigue vinculada a las empresas matrices en el extranjero, lo que deja abiertas las interpretaciones regulatorias a largo plazo.
Nueva petición AD/CVD apunta a Corea del Sur
La incertidumbre comercial se amplió más allá del Sudeste Asiático el 18 de junio de 2026, cuando la coalición American Manufacturers for Energy Resilience (AMER) presentó una petición por elusión de derechos antidumping y compensatorios (AD/CVD) dirigida contra las importaciones solares procedentes de Corea del Sur. La coalición, integrada por Jeffersonville PV Cells Corp. (Canadian Solar), SEG Manufacturing y Heliene USA, alega que el procesamiento de origen chino realizado en Corea del Sur es menor e insuficiente para modificar el país de origen.
La petición se dirige principalmente a operaciones vinculadas con Hanwha Q Cells, junto con HD Hyundai y Shinsung E&G. Está previsto que el Departamento de Comercio de Estados Unidos decida sobre el inicio de la investigación el 9 de julio de 2026. Se esperan determinaciones preliminares sobre derechos compensatorios en septiembre de 2026, seguidas por determinaciones preliminares sobre antidumping entre noviembre de 2026 y enero de 2027, lo que introduce posibles responsabilidades retroactivas por aranceles para los desarrolladores que utilicen celdas de origen surcoreano.
Desglose por segmentos y dinámica de abastecimiento
La tecnología TOPCon representa la gran mayoría de la capacidad de ensamblaje en Estados Unidos, con 49 de los 55 productos incluidos en el índice de ensamblaje de Anza, mientras que los módulos monocristalinos PERC tradicionales ocupan los lugares restantes. Cuarenta y cinco de los módulos pertenecen a fabricantes Tier 1, mientras que 32 cumplen los criterios actuales de conformidad FEOC para las celdas.
El origen de las celdas para el ensamblaje de módulos en Estados Unidos sigue estando muy fragmentado entre diez países, encabezados por Kenia (12 módulos) y Filipinas (11 módulos). El polisilicio utilizado en estos módulos proviene principalmente de Malasia (24 módulos), seguido por Estados Unidos (15 módulos) y China (13 módulos).
Perspectivas para 2027
Con el umbral de componentes no pertenecientes a una PFE requerido para acceder a los incentivos por contenido nacional fijado para aumentar al 45% en los proyectos que comiencen su construcción en 2027, los equipos de adquisiciones enfrentan una creciente tensión entre la disponibilidad de equipos y el cumplimiento de los requisitos para obtener créditos fiscales.
Anza recomienda a los desarrolladores ir más allá de las autocertificaciones mediante la implementación de auditorías independientes de la cadena de suministro realizadas por terceros y dictámenes jurídicos para verificar la condición FEOC. Asimismo, insta a los compradores que utilicen celdas importadas desde Corea del Sur a auditar el origen de las obleas y los lingotes utilizados en etapas previas de la cadena de suministro, con el fin de protegerse frente a una posible aplicación retroactiva de derechos antidumping y compensatorios.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment