Los precios de las células TOPCon chinas caen por cuarta semana por la presión de los inventarios
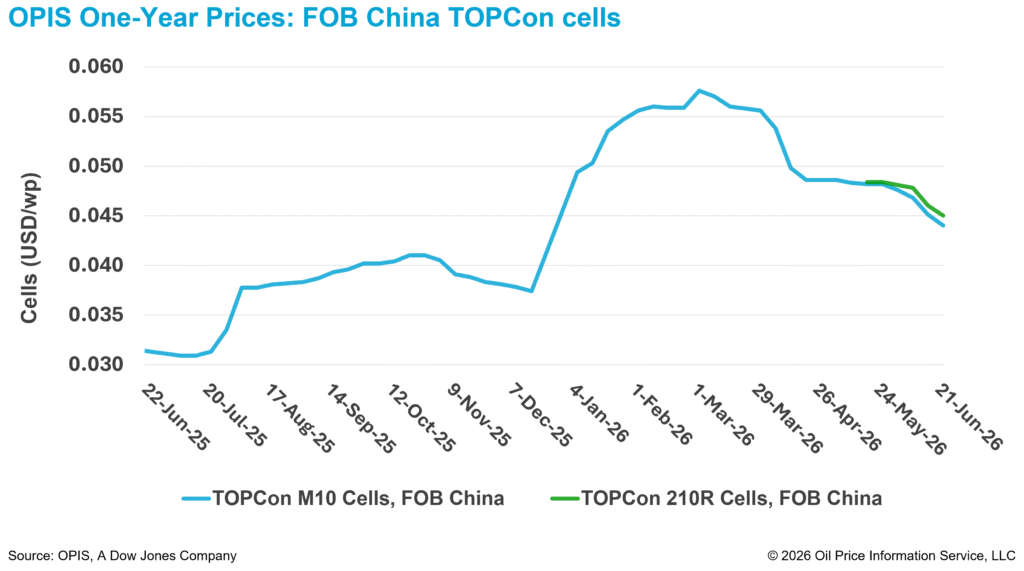
Los precios FOB China de las células TOPCon cayeron por cuarta semana consecutiva, presionados por los altos inventarios, la debilidad de los precios de las obleas aguas arriba y el impulso de los fabricantes por aumentar las ventas en un contexto de demanda final débil.
Según el informe OPIS Global Solar Markets Report publicado el 23 de junio, los precios FOB China de las células TOPCon M10 cayeron un 2,44%, hasta 0,0440 dólares/W. Los precios FOB China de las células 210R promediaron 0,0450 dólares/W, un descenso del 2,17%.
Fuentes comerciales dijeron que la presión de los inventarios en el segmento de células se ha intensificado en las últimas semanas, con una producción aguas arriba que se espera aumente en el segundo semestre de 2026, aun cuando la demanda de módulos se mantuvo débil.
Se prevé que la producción de polisilicio aumente durante la temporada de lluvias en China, cuando los menores costos de la energía hidroeléctrica suelen respaldar mayores tasas de operación. Sin una recuperación significativa de la demanda de módulos, fuentes del mercado dijeron que la oferta adicional podría incrementar aún más los inventarios en los segmentos de obleas y células.
Se espera que la producción de obleas aumente alrededor de un 10% mensual en junio, desde aproximadamente 50 GW en mayo, lo que podría intensificar la presión de los inventarios, según fuentes de la industria.
La Asociación China de la Industria de Metales No Ferrosos, o CNMIA, dijo que dos grandes productores de obleas están operando al 50-52%, los productores integrados al 54-60% y otros productores al 54-70%. Pese a la baja de los precios del polisilicio y las obleas, la demanda final aún no ha mejorado, mientras que los compradores aguas abajo, cautelosos, tienen pocos incentivos para reabastecerse, agregó la CNMIA.
La caída de los precios de las células también ha acompañado el descenso de los costos de producción, tras la reciente debilidad de los precios de la pasta de plata, el polisilicio y las obleas, dijeron fuentes del mercado a OPIS. Algunos participantes del mercado señalaron que la mejora de las condiciones geopolíticas en Medio Oriente ha aliviado la presión sobre los precios de los metales preciosos, incluida la plata, después de que esta alcanzara un máximo histórico en enero de 2026. Los precios de la plata han caído casi un 15% durante el último mes y cerca de un 10% en los últimos seis meses, aunque se mantienen más de un 80% por encima en términos interanuales.
Una fuente de un fabricante de células dijo que se espera que los precios de la plata se estabilicen o bajen ligeramente si el sentimiento geopolítico continúa mejorando, lo que ayudaría a reducir los costos de producción de células. La fuente agregó que los fabricantes habían tenido dificultades para trasladar los mayores costos de la plata cuando los precios estaban elevados, porque los compradores no estaban dispuestos a aceptar aumentos equivalentes en los precios de las células.
Las señales de precios aguas abajo para los módulos se mantuvieron mixtas. Los módulos TOPCon FOB China se debilitaron por cuarta semana consecutiva en medio de indicaciones spot más bajas, ya que la escasa demanda mantuvo a los compradores al margen mientras esperaban una dirección más clara sobre los precios de los módulos y las tarifas de transporte de contenedores.
Sin embargo, un fabricante chino de primer nivel dijo que los precios DDP europeos de módulos parecían estar fortaleciéndose, en parte porque el aumento de las tarifas de transporte y la reducción de los inventarios elegibles para reembolsos estaban elevando los costos de reposición.
China eliminó los reembolsos fiscales a la exportación para productos solares fotovoltaicos a partir del 1 de abril. Los compradores de exportación habían acumulado inventarios sustanciales desde el segundo semestre de 2025, incluso antes de que la política fuera anunciada formalmente.
Algunas fuentes del mercado dijeron que estas existencias podrían seguir frenando la actividad de compra en el segundo semestre de 2026. A medida que el inventario elegible para reembolso en los almacenes de destino se va agotando gradualmente, fuentes de la industria dijeron que se espera que los compradores sientan de forma más directa el impacto de los mayores costos de reposición.
Los mayores costos logísticos agregan otra capa de apoyo a los precios. Analistas del mercado dijeron que las altas tarifas de transporte de contenedores también han elevado los costos de importación, lo que podría pesar sobre la demanda o llevar a los compradores a retrasar las adquisiciones. Aunque las negociaciones de paz en curso entre Estados Unidos e Irán han mejorado el sentimiento del mercado y podrían aliviar las interrupciones del transporte marítimo en Medio Oriente, las fuentes dijeron que persiste la incertidumbre sobre la situación geopolítica y su impacto en el transporte de contenedores.
OPIS, una empresa de Dow Jones, proporciona precios, noticias, datos y análisis sobre gasolina, diésel, combustible para aviones, GLP/NGL, carbón, metales y productos químicos, así como combustibles renovables y commodities ambientales. En 2022 adquirió activos de datos de precios de Singapore Solar Exchange y ahora publica el OPIS APAC Solar Weekly Report.
Las opiniones y los puntos de vista expresados en este artículo pertenecen exclusivamente al autor y no reflejan necesariamente los de pv magazine.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment