El gasto global de capital en redes superará los 650.000 millones de dólares en 2026, según Rystad Energy
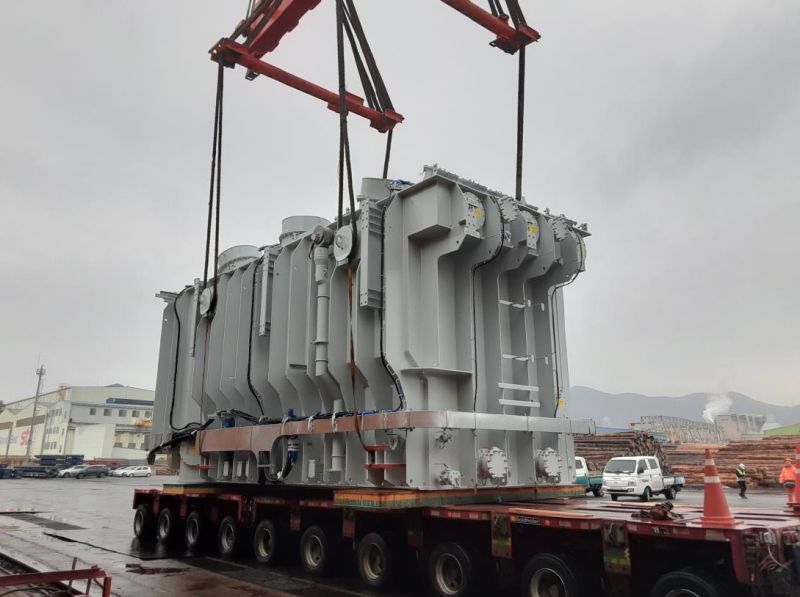
El informe técnico de Rystad Energy sobre equipos para redes, publicado a finales de mayo de 2026, examinó precios, plazos de entrega y compras de transformadores, interruptores automáticos de alta tensión y equipos de conmutación.
El informe destacó que se espera que las renovables intermitentes representen cerca del 48% de la generación mundial para 2040, frente a apenas el 2% de la participación en 2010. Mientras tanto, se espera que las fuentes de energía tradicionales caigan del 67% de la generación mundial en 2010 al 29% para 2040.
Sin embargo, la confiabilidad del sistema depende de la disponibilidad de equipos de red para acomodar el aumento proyectado de la capacidad solar y eólica.
El gasto global de capital en redes superará los 650.000 millones de dólares este año, un 5% más que el año pasado y más del doble de las inversiones registradas en 2020. Este aumento de seis años puede atribuirse a la inflación de precios, dijo Rystad. La firma destacó el fuerte aumento de la demanda de equipos de red en los últimos años, aunque señaló que las restricciones de suministro que afectaron al mercado muestran señales de alivio gracias a nuevas inversiones de los fabricantes de equipos originales en líneas de producción diversificadas.
Sin embargo, los precios de los equipos y los plazos de entrega seguirán siendo altos por el momento. Rystad dijo que los plazos típicos de entrega de transformadores e interruptores automáticos de alta tensión siguen siendo de al menos dos a tres años para los fabricantes con sede en Europa y Norteamérica. Esto es el doble del plazo medio de entrega en 2019.
Rystad no espera que los precios unitarios aumenten más allá de los niveles actuales, y el informe señala que tanto los plazos de entrega como los precios se han estancado. Las adjudicaciones europeas recientes de transformadores para unidades de 50 a 100 megavoltamperios (MVA) se mantienen en torno a los 30.000 a 35.000 dólares por MVA.
La consultora dijo que espera que 2026 sea el inicio de una gran ola de expansión que se extenderá hasta 2028 para la capacidad de fabricación de transformadores. La perspectiva de mercado prevé adiciones de casi 200 GVA solo este año, con la mayor parte de esta demanda procedente de Estados Unidos, el mayor importador de transformadores del mundo.
La capacidad mundial de fabricación de transformadores alcanzó los 4.700 gigavoltamperios (GVA) en 2025, respaldada por unas 400 plantas operadas por más de 260 fabricantes.
Rystad dijo que es difícil saber con certeza el efecto que estas próximas expansiones de capacidad tendrán en las cadenas globales de suministro y en la deflación o inflación de precios. Existen demasiadas variables, incluidos los costos de insumos de materias primas como cobre, aluminio, acero y aceite. El informe de la consultora sí ofreció previsiones más claras para la demanda. En el corto plazo, la demanda proviene de empresas de servicios públicos y operadores de red que buscan ampliar la infraestructura de red, mientras que se espera que la demanda de más largo plazo provenga de centros de datos y de la electrificación industrial.
Rystad advirtió sobre un riesgo limitado a la baja en el corto plazo, en particular por las tecnologías inteligentes de mejora de la red y el almacenamiento de energía en baterías, que, afirmó, podrían reducir la intensidad de red.
“Si bien el despliegue de baterías puede reducir las necesidades de gasto de capital en redes al disminuir la congestión mediante una mejor utilización de los activos, cada sistema de almacenamiento también está vinculado a una demanda directa de equipos de red. Una desaceleración general de las tendencias de electrificación representa un riesgo a la baja, pero la tendencia no se revertirá, y el panorama fundamental de demanda para equipos de red, incluidos transformadores, equipos de conmutación y cables, sigue siendo sólido”, indicó el informe.
Los autores del informe también llamaron a los responsables de políticas públicas a seguir abordando los problemas de confiabilidad de la red y los estándares de seguridad a medida que entra en operación más generación intermitente.
En general, se necesita un despliegue más inteligente de la infraestructura de red para añadir más electrones a la red. Se espera que la electricidad sea el mayor vector energético en la mayoría de los sectores consumidores de energía a nivel global, y gran parte de esta electricidad será suministrada por generación intermitente, como la solar y la eólica.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment