Récord trimestral de 10 GWh de almacenamiento de energía desplegados en EE. UU. en medio del impulso por la seguridad energética
La industria estadounidense de almacenamiento de energía inició 2026 a un ritmo vertiginoso, con el despliegue de 9,7 GWh de nueva capacidad en el primer trimestre. El desempeño histórico marca el primer cuatrimestre más sólido registrado para el sector, con un aumento del 32% respecto del mismo período del año pasado.
Según el U.S. Energy Storage Market Outlook Q2 2026, publicado hoy por la Solar Energy Industries Association (SEIA) y Benchmark Mineral Intelligence, el trimestre récord se produce en medio del aumento de las tensiones geopolíticas globales, incluidos los conflictos en Irán que han alterado gravemente los suministros internacionales de gas y turbinas.
Mientras inversionistas, desarrolladores y operadores de red buscan protegerse de la volatilidad resultante en los precios de la energía, los activos solares con almacenamiento y los sistemas de baterías independientes consolidan rápidamente su condición de infraestructura crítica. El aislamiento frente a los shocks globales en los precios de los combustibles ha llevado a los analistas a revisar al alza las previsiones domésticas de largo plazo, con proyecciones que apuntan a que EE. UU. instalará 613 GWh de almacenamiento acumulado para 2030.
“El notable primer trimestre del almacenamiento de energía sólo subraya los valores fundamentales de esta tecnología: está aislada de los shocks en los precios de los combustibles, mantiene bajos los costos de la electricidad y fortalece la confiabilidad de la red”, afirmó Darren Van’t Hof, presidente y CEO interino de SEIA.
Sin embargo, la industria enfrenta un panorama político complejo. Aunque las señales de demanda nunca han sido tan fuertes, los cuellos de botella en los permisos federales amenazan con frenar artificialmente el despliegue. El análisis de SEIA muestra que actualmente 467 proyectos solares y de almacenamiento tienen permisos pendientes y siguen siendo altamente vulnerables a retrasos o cancelaciones motivados políticamente.
El mercado continúa sustentado principalmente por los despliegues utility-scale, aunque los segmentos distribuidos mantuvieron una base estable durante el primer trimestre.
- Utility-scale: El segmento “delante del contador” continúa como líder en adiciones de capacidad, con 7,8 GWh del total del Q1.
- Comercial e industrial (C&I): Empresas y usuarios industriales añadieron 648 MWh de capacidad para protegerse de los picos en los precios de la red.
- Residencial: Los propietarios de viviendas desplegaron 515 MWh de almacenamiento behind-the-meter, manteniendo una expansión constante que llevó al segmento residencial a crecer 51% sólo en 2025.
Cinco tendencias
Un análisis de los datos actualizados destaca los temas centrales que darán forma al mercado de almacenamiento de energía durante los próximos 12 meses:
- Los centros de datos impulsan la demanda de “speed-to-power”: La IA generativa y el cómputo hyperscale superan la capacidad de la red para proporcionar interconexiones tradicionales. Gigantes tecnológicos como Google y Meta han firmado este año acuerdos masivos de adquisición por decenas de miles de megavatios-hora de almacenamiento de energía. Para gestionar enormes cargas de entrenamiento en milisegundos y evitar cuellos de botella en las utilities, los desarrolladores de centros de datos instalan cada vez más sistemas de almacenamiento de energía con baterías (BESS) a gran escala de forma colocalizada.
- Boom en estados republicanos: Geográficamente, los mayores mercados utility-scale siguieron concentrados en California, Texas y Arizona. Sin embargo, el 71% de toda la capacidad utility-scale instalada en el Q1 se construyó en estados ganados por el presidente Donald Trump en las elecciones de 2024. Mercados emergentes como Georgia, Iowa y Mississippi también registraron ganancias notables de capacidad, lo que demuestra que la economía estatal y las necesidades de confiabilidad de la red prevalecen sobre las divisiones partidarias.
- Dramática deflación de costos: La rápida ampliación manufacturera y la mejora de las cadenas de suministro de baterías han alterado fundamentalmente la economía de los proyectos. El precio promedio del almacenamiento utility-scale se ha desplomado un 55% desde 2022. Esta fuerte curva deflacionaria ha compensado el aumento de costos de capital en otras partes de la cadena de suministro, permitiendo que la duración estándar de las baterías para nuevos proyectos se estabilice en un promedio de 3 horas.
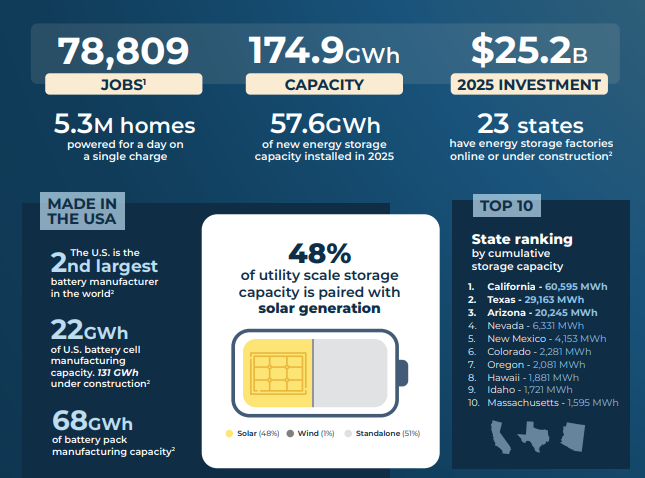
- Almacenamiento independiente: Aunque los proyectos solares con almacenamiento han liderado históricamente el mercado, las instalaciones de almacenamiento independiente ya poseen la mayor participación, con el 51% de la capacidad utility-scale. Los proyectos solares con almacenamiento representan el 48% del mercado, mientras que las configuraciones asociadas a eólica mantienen un marginal 1%. El cambio destaca una creciente preferencia de los desarrolladores por desplegar baterías de forma independiente para maximizar ingresos mediante arbitraje energético y servicios auxiliares de red.
- Manufactura doméstica: Impulsado por incentivos al contenido local, EE. UU. consolidó su posición como el segundo mayor fabricante de baterías del mundo. Veintitrés estados cuentan ahora con fábricas dedicadas al almacenamiento energético, operativas o en construcción. La cadena de suministro doméstica dispone actualmente de 22 GWh de capacidad operativa de fabricación de celdas de batería, con otros 131 GWh activamente en construcción, además de 68 GWh de capacidad activa de ensamblaje de paquetes de baterías.
Perspectiva de largo plazo
Pese a la fricción regulatoria, la trayectoria de mediano plazo para el sector del almacenamiento mantiene una tendencia marcadamente ascendente. Se espera que el despliegue utility-scale front-of-the-meter registre un aumento acumulado del 256% hacia 2030, mientras que el mercado residencial crecería 108% en el mismo período.
“El almacenamiento de energía ya no es sólo respaldo, es infraestructura crítica para la seguridad energética”, afirmó Shan Tomouk, responsable de BESS y energía en Benchmark Mineral Intelligence. “Un entorno político favorable para los BESS será crucial para permitir el despliegue de IA y centros de datos, al tiempo que mitiga impactos adversos en costos para los consumidores comunes”.
Este contenido está protegido por derechos de autor y no puede reutilizarse. Si deseas colaborar con nosotros y te gustaría reutilizar parte de nuestro contenido, ponte en contacto con nosotros en: [email protected].
Please login to comment